MT4 EA回测曲线很好看,为什么仍不能直接实盘?
按EA触发逻辑选择建模方式,逐项核对历史数据、点差、报告与过拟合风险;附白蓝原创流程图。
作者:托马斯|EA与MT4实务|2026年10月24日
周末不用追着实时报价跑,适合整理EA回测。但MT4策略测试器里看到一条漂亮曲线,不代表EA已经通过真实交易检验。尤其是短线黄金EA,进出场常发生在单根K线内部;若回测采用的历史数据与建模方法无法还原这些波动,结果可能对同一套规则显得过分乐观。本文只讲怎样读回测报告的条件和限制,不展示虚构的实盘成绩。
先问EA在什么时刻做决定
MT4策略测试器官方说明提供“仅开盘价”“控制点”和“每个即时价格”等历史数据建模方法。仅开盘价更快,主要适用于只在新K线到来时处理上一根已完成K线的策略。若EA在K线内部根据价格触发订单、移动止损或判断高低点,仅开盘价模式就可能遗漏关键路径。不能因为“每个即时价格”名字听起来最精确,就以为它必定重现了历史全部真实逐笔成交;测试所用的基础历史数据若不完整,仍可能通过插值和模拟生成价格路径。
因此第一步要读EA代码或说明,列出它到底依赖已完成K线、盘中报价、点差还是交易时段。第二步再选择与逻辑相符的建模方法。把只看收盘的EA放到更细模式也可能增加时间成本,但把盘中止损EA放到仅开盘价模式,往往会掩盖最需要验证的执行细节。
报告中至少记录六个条件
保存交易品种、经纪商服务器、测试日期范围、图表周期、历史数据来源、建模方法和点差设置。测试器官方帮助指出,默认情况下用于模拟Ask价的点差可取测试启动时该品种的当前点差。这意味着同一策略在不同测试日、不同点差设定下,成本条件可能变动。若只写“回测净利润”,却不交代当时点差、佣金、隔夜费和交易频率,结果无法复现。
交易笔数、最大回撤和连续亏损也须一起看。少数几笔交易的高收益不能证明统计稳定;较长历史里仍需检查是否存在大段数据缺失、异常跳空与平台规则变化。不同XAUUSD合约的每手数量、交易时间和止损最小距离,也会改变EA在实际账户上的订单行为。周末测试前先查看MT4品种规格,不把别的平台参数直接复制过来。
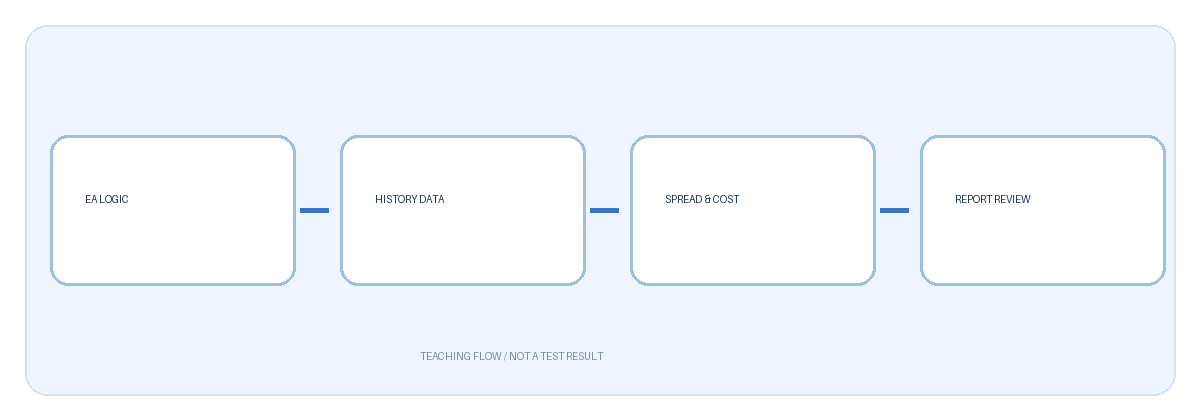
图示把流程拆成四个关口:策略触发逻辑、历史数据覆盖、报价与成本、报告复核。它是本文自绘流程,没有真实交易成绩。任一关口未说明清楚,后面的盈利数字就缺少解释基础;补齐资料后再比较不同测试结果,比立刻优化参数更有意义。
怎样判断过拟合风险
如果在同一段历史上反复改变指标周期、止损和交易时段,直到曲线“最好看”,再用同一段历史宣布策略有效,就把测试资料同时当作练习题和考试答案。一个基本做法是预先分开开发区间与后来未参与调参的检验区间,并记录每次改动的理由与版本。若在未参与调参的数据上表现明显恶化,原先的好结果可能依赖特定历史样本。这个判断仍不是未来收益预测;市场环境和执行成本都会变化。
还应查看每笔交易附近的价格与订单日志,而不是只看总收益。重点核对止损是否按预期触发、出现拒单或错误码时EA如何处理、点差突然扩大时是否仍开仓,以及是否错误地把未成交订单当成成交。若有必要,用演示环境在新数据上观察运行稳定性;演示环境也不能替代真实账户的滑点和流动性风险。
一个可执行的周末核查顺序
先备份EA参数和历史数据版本,再确定测试日期、时区与手续费;运行与EA触发机制相符的模式,保存完整报告和日志;针对大回撤和异常盈利的时间段逐笔核查;最后用未参与调参的时期重测。若数据覆盖不足、点差假设不可信或订单日志存在错误,就把结论写为“不能判断”,不要填上想象的实盘成绩。杠杆交易可能造成重大损失,回测不是收益保证。
