سونے کی کوٹیشنز میں اضافہ مگر قیمت نہیں بڑھ رہی، کیا براہ راست تقسیم کا فیصلہ کیا جا سکتا ہے؟
کوٹیشن کی سرگرمی میں اضافہ فروخت کنندگان کے خالص اخراج کے برابر نہیں۔ غیر حقیقی مارکیٹ کی مثال استعمال کریں، ڈیٹا کی بنیاد، قیمت کی پیش رفت اور بعد کی تصدیق چیک کریں، تاکہ حجم میں اضافے اور قیمت کے جمود کو یقینی الٹاو کے طور پر نہ لکھا جائے۔
مصنف: تھامس | تکنیکی تجزیہ | 12 نومبر 2026
خلاصہ: سونے کے چارٹ میں حجم کی سلاخیں اچانک بلند ہو جاتی ہیں، لیکن قیمت مسلسل نہیں بڑھتی، اسے آسانی سے "بڑے کھلاڑیوں کی تقسیم" سے تعبیر کر دیا جاتا ہے۔ یہ دعویٰ اکثر اس سے آگے نکل جاتا ہے جو ڈیٹا خود ثابت کر سکتا ہے۔ خاص طور پر جب کوٹیشن کی تعداد کو حجم کے اشاریے کے طور پر استعمال کیا جائے، تو پہلے یہ یقینی بنانا چاہیے کہ حجم کی سلاخیں کس چیز کو شمار کر رہی ہیں، پھر قیمت کی پیش رفت اور بعد کی بحالی کا مشاہدہ کریں، تاکہ سرگرمی میں اضافے کو براہ راست فروخت کنندگان کی فتح کے برابر نہ سمجھا جائے۔
حجم کی سلاخوں میں اضافہ، آخر کس چیز میں اضافہ ہو رہا ہے
MetaTrader کی سرکاری دستاویزات کے مطابق، فارن ایکسچینج مارکیٹ میں Volumes عام طور پر منتخب دورانیے میں قیمت کی تبدیلیوں کی تعداد شمار کرتا ہے۔ پلیٹ فارم tick اور حقیقی ٹریڈنگ والیوم کی ترتیبات میں بھی فرق کرتا ہے۔ کسی مخصوص سونے کے CFD کے لیے، ڈیٹا کے ماخذ اور علامت کی وضاحت دیکھنا ضروری ہے، صرف سلاخوں کی ظاہری شکل سے یہ نہیں سمجھا جا سکتا کہ یہ عالمی سطح پر ٹریڈ ہونے والے اونس کی تعداد کی نمائندگی کرتی ہے۔
حقیقی ٹریڈنگ والیوم کی صورت میں بھی، اکیلی ایک حجم کی سلاخ براہ راست خالص خریداری یا خالص فروخت کے برابر نہیں۔ ہر ٹریڈ میں دونوں فریق ہوتے ہیں، سمت کا تعین کرنے کے لیے اضافی تعریف اور ڈیٹا درکار ہوتا ہے۔ کوٹیشن کی تعداد سے سرمائے کے بہاؤ کی رقم کا اندازہ لگانا تو اور بھی ممکن نہیں، اور نہ ہی اس سے کسی مخصوص قسم کے شرکا کی تقسیم کی نشاندہی کی جا سکتی ہے۔ یہاں بحث مشاہدے کے طریقے پر ہے، کسی مخصوص پلیٹ فارم کی مارکیٹ کے نتیجے پر نہیں۔
تعلیمی منظر نامہ: حجم کی سلاخیں بلند، قیمت اب بھی رینج میں
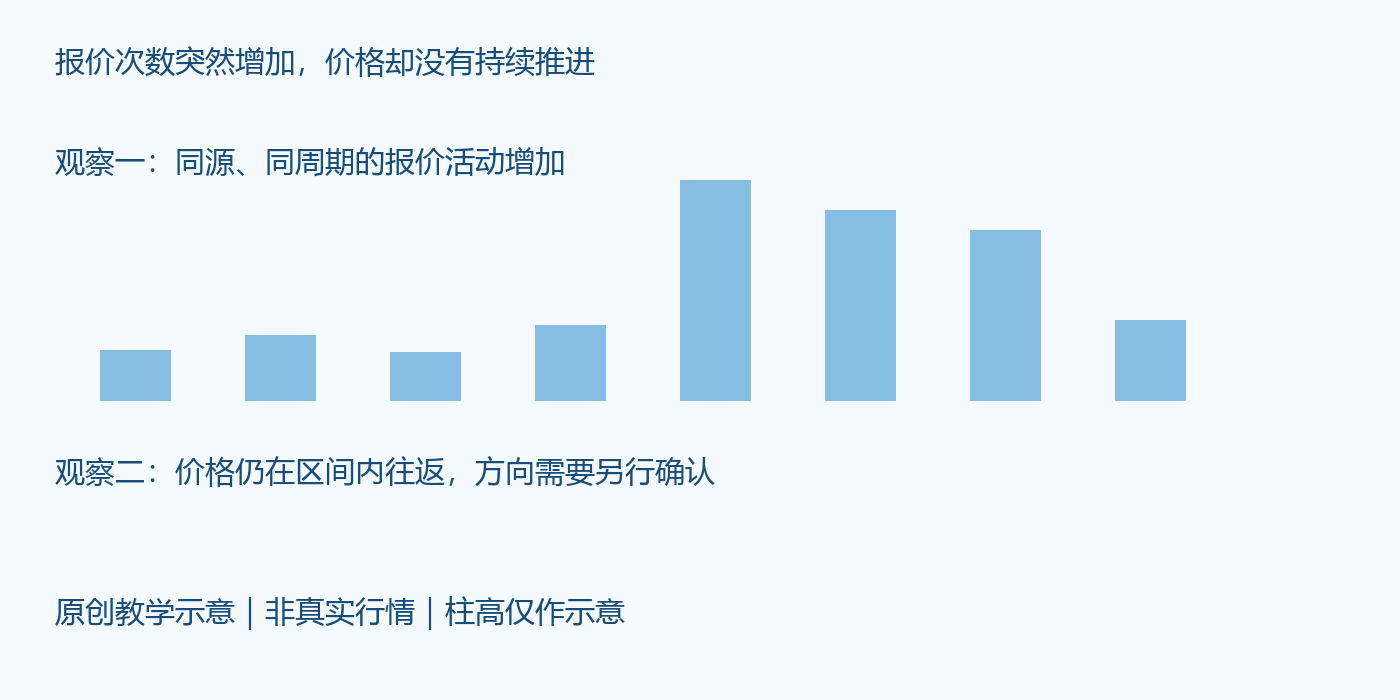
تصویر اصل تعلیمی خاکہ ہے، حقیقی مارکیٹ نہیں، سلاخوں کی بلندی کا کوئی حقیقی ٹریڈنگ حجم سے تعلق نہیں۔ فرض کریں کہ اسی پلیٹ فارم، اسی دورانیے میں، کچھ حجم کی سلاخیں پچھلی سطح سے بلند ہیں، لیکن قیمت کئی بار رینج کے اوپری کنارے کے قریب جا کر واپس آئی، اور بندش اب بھی رینج کے اندر رہی۔ اسے پہلے صرف کوٹیشن کی سرگرمی میں اضافہ اور اوپر کی جانب پیش رفت کی کمی کے طور پر بیان کیا جا سکتا ہے۔
آگے مختلف راستے ممکن ہیں: قیمت استحکام کے بعد اوپری کنارے کو توڑ سکتی ہے، رینج کی نچلی سطح سے نیچے جا سکتی ہے، یا مسلسل اتار چڑھاؤ جاری رہ سکتا ہے۔ صرف موجودہ حجم کی سلاخوں کی بنیاد پر کسی بھی راستے کو پیشگی مسترد نہیں کیا جا سکتا۔ اگر ہر اتار چڑھاؤ کو پوشیدہ بڑے سرمائے کے رویے سے منسوب کیا جائے، تو ایسی وضاحت ملتی ہے جسے غلط ثابت نہیں کیا جا سکتا، اور حقیقی جائزے کی قدر ختم ہو جاتی ہے۔
پہلے مشابہ ادوار کا موازنہ کریں، پھر غیر معمولی صورتحال کا فیصلہ کریں
پہلے K لائن کا دورانیہ، سرور کا ٹائم زون، اشاریے کی قسم اور ڈیٹا کی مکملیت یقینی بنائیں۔ بنتی ہوئی K لائن صرف جزوی وقت کو شمار کرتی ہے، اس کا مکمل K لائن سے براہ راست موازنہ نہیں کیا جا سکتا۔ مختلف ٹریڈنگ ادوار میں کوٹیشن کی سرگرمی بھی مختلف ہو سکتی ہے، حتیٰ الامکان اسی دن کے قریبی ادوار سے موازنہ کریں، نہ کہ پرسکون دور کو خبر کے لمحے سے مشینی طور پر موازنہ کریں۔
پھر حجم کی سلاخوں کی تبدیلی کے مطابق قیمت کی حد، جسم اور بندش کی پوزیشن ریکارڈ کریں۔ اگر اتار چڑھاؤ کی حد بڑھے لیکن بندش اصل رینج میں واپس آ جائے، تو یہ صرف یہ ظاہر کرتا ہے کہ دونوں طرف کی کشمکش زیادہ واضح ہے؛ اگر قیمت مسلسل رینج سے باہر رہے اور واپسی میں اپنی جگہ برقرار رکھے، تو سمت کے تسلسل کی بنیاد بڑھتی ہے۔ حجم کی سلاخوں کے رنگ کو ان جانچ پڑتال کا متبادل نہ بنائیں، اشاریے کا رنگ صرف پچھلی سلاخ سے اضافہ یا کمی ظاہر کر سکتا ہے۔
کمزور مفروضہ کیسے قائم ہوتا ہے، اور کیسے ناکام ہوتا ہے
ایک قابل جانچ کمزور منظر نامہ یہ ہے: کئی بار اوپر کی کوشش ناکام ہونے کے بعد، قیمت تصدیق شدہ رینج کی نچلی سطح سے نیچے جائے، منتخب دورانیے کی بندش اس کے نیچے رہے، اور واپسی بھی اسے بحال نہ کر سکے۔ اس وقت حجم کی سلاخوں کی تبدیلی پس منظر کے طور پر کام کر سکتی ہے، کلیدی ثبوت اب بھی قیمت کے ڈھانچے کی تباہی اور بحالی کی ناکامی ہے۔
اگر قیمت دوبارہ رینج کو بحال کر لے، اور مزید پچھلی اوپر کی کوشش کی بلند سطح سے آگے نکل جائے، تو اصل کمزور منظر نامہ واپس لینا ہوگا۔ اگر صرف لمحاتی طور پر نیچے جھانک کر واپس آ جائے، تو جعلی بریک آؤٹ کا امکان بھی نظر انداز نہیں کیا جا سکتا۔ مشاہدے کا دورانیہ اور تصدیقی نچلی سطح پہلے سے طے کرنی چاہیے، بعد میں علاقے کو حرکت نہ دیں، تاکہ اصل فیصلہ ہمیشہ درست دکھائی دے۔
ایک عام ناکام فیصلہ
تعلیم میں عام غلطی یہ ہے: کوٹیشن کا حجم بڑھتا دیکھ کر لیکن قیمت میں زیادہ اضافہ نہ ہونے پر فوراً گراوٹ کا فیصلہ کر دینا، بعد میں قیمت استحکام مکمل کر کے اوپر چلی جائے، تو اسی مظہر کو "جمع کرنا" کہہ دینا۔ دونوں نام دینے میں یہ نہیں بتایا گیا کہ اس وقت کون سا ثبوت راستوں میں فرق کر سکتا تھا۔ زیادہ مفید ریکارڈ یہ ہے: اس وقت نچلی سطح ٹوٹی تھی یا نہیں، رینج بحال ہوئی تھی یا نہیں، کون سا دورانیہ تصدیق کے لیے استعمال ہوا، اور کب مفروضے کو ناکام مانا گیا۔
یہ ایک مفروضاتی کیس ہے، ذاتی ٹریڈنگ کا تجربہ نہیں۔ یہ ہمیں یاد دلاتا ہے کہ وضاحت اور تشریح کو الگ رکھیں: حجم کی سلاخوں کا بلند ہونا ایک قابل جانچ ڈیٹا مظہر ہے، "کون کیا کر رہا ہے" ممکنہ طور پر صرف ثبوت کی کمی والا اندازہ ہے۔
طریقہ کار کی اطلاقی حدود
ڈیٹا کے ماخذ کی تبدیلی، تاریخ کی تکمیل، کوٹیشن کی غیر معمولی صورتحال اور ادوار کے فرق سب حجم کی سلاخوں کی موازنہ پذیری کو متاثر کر سکتے ہیں۔ اگر ان ان پٹس کی تصدیق نہ ہو سکے، تو حجم اور قیمت کے نتائج کو روک دیں، بجائے اس کے کہ مزید اشاریے شامل کر کے مسئلہ چھپائیں۔ ڈھانچے کی تصدیق کے باوجود، گیپ، اسپریڈ میں اضافہ اور سلپیج اب بھی حقیقی اخراج کے نتائج کو بدل سکتے ہیں۔ رسک بجٹ کو بیانیے سے آزاد رکھنا ضروری ہے، حجم اور قیمت کا کوئی بھی امتزاج سمت یا منافع کی ضمانت نہیں دے سکتا۔
