Крива бектесту MT4 EA виглядає чудово, чому все одно не можна одразу торгувати на реальному рахунку?
Вибір методу моделювання відповідно до логіки спрацювання EA, поелементна перевірка історичних даних, спреду, звіту та ризику перенавчання; додано оригінальну блок-схему біло-синього кольору.
Автор: Томас|Практика EA та MT4|24 жовтня 2026 року
У вихідні не потрібно ганятися за поточними котируваннями, це зручний час для впорядкування бектестів EA. Але гарна крива в тестері стратегій MT4 не означає, що EA вже пройшов перевірку реальною торгівлею. Особливо це стосується короткострокових EA для золота, де входи й виходи часто відбуваються всередині однієї свічки; якщо історичні дані та метод моделювання, використані в бектесті, не здатні відтворити ці коливання, результат може виглядати надмірно оптимістичним для того самого набору правил. У цій статті йдеться лише про те, як читати умови та обмеження звіту бектесту, вигадані результати реальної торгівлі не наводяться.
Спершу з'ясуйте, у який момент EA ухвалює рішення
Офіційна документація тестера стратегій MT4 пропонує такі методи моделювання історичних даних, як «лише ціни відкриття», «контрольні точки» та «кожна миттєва ціна». «Лише ціни відкриття» працює швидше і переважно підходить для стратегій, які обробляють попередню завершену свічку лише з появою нової свічки. Якщо EA всередині свічки запускає ордери за ціною, переміщує стоп-лосс або визначає максимуми й мінімуми, режим «лише ціни відкриття» може пропустити ключові траєкторії. Не варто вважати, що режим «кожна миттєва ціна» через свою назву, яка звучить найточніше, обов'язково відтворює всі реальні історичні угоди за кожною ціною; якщо базові історичні дані, використані для тесту, неповні, цінові траєкторії все одно можуть генеруватися через інтерполяцію та симуляцію.
Тому перший крок — прочитати код або опис EA і скласти перелік того, від чого він насправді залежить: від завершених свічок, від котирувань усередині дня, від спреду чи від торгових сесій. Другий крок — вибрати метод моделювання, що відповідає цій логіці. Розміщення EA, який дивиться лише на закриття, у детальнішому режимі також може збільшити витрати часу, але розміщення EA з внутрішньоденними стоп-лоссами в режимі «лише ціни відкриття» часто приховує саме ті деталі виконання, які найбільше потрібно перевірити.
У звіті слід зафіксувати щонайменше шість умов
Збережіть торговий інструмент, сервер брокера, діапазон дат тесту, період графіка, джерело історичних даних, метод моделювання та налаштування спреду. Офіційна довідка тестера зазначає, що за замовчуванням спред, який використовується для симуляції ціни Ask, може братися як поточний спред цього інструмента на момент запуску тесту. Це означає, що для тієї самої стратегії в різні дні тестування та за різних налаштувань спреду умови витрат можуть змінюватися. Якщо вказано лише «чистий прибуток бектесту», але не зазначено тодішній спред, комісії, плату за перенесення позиції та частоту торгівлі, результат неможливо відтворити.
Кількість угод, максимальну просадку та серію збитків також потрібно дивитися разом. Високий прибуток від кількох угод не доводить статистичної стабільності; на довшій історії все одно потрібно перевіряти, чи немає великих прогалин у даних, аномальних гепів і змін у правилах платформи. Кількість лотів на контракт, торгові години та мінімальна відстань стоп-лосса в різних контрактах XAUUSD також змінюють поведінку ордерів EA на реальному рахунку. Перед тестуванням у вихідні спершу перегляньте специфікації інструментів у MT4 і не копіюйте напряму параметри з іншої платформи.
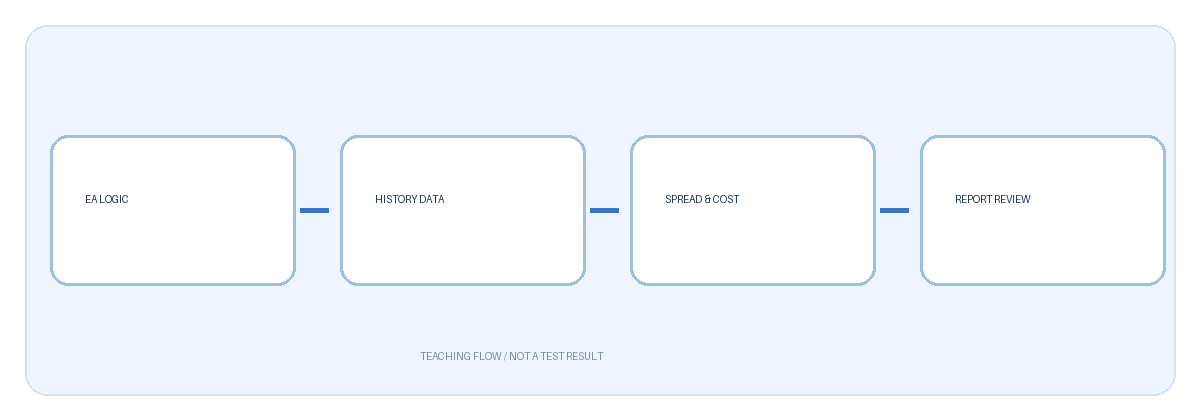
На схемі процес розділено на чотири етапи: логіка спрацювання стратегії, покриття історичних даних, котирування та витрати, перевірка звіту. Це власна блок-схема цієї статті, реальних результатів торгівлі вона не містить. Якщо будь-який етап не описано чітко, подальші цифри прибутку не мають основи для пояснення; після доповнення матеріалів порівнювати різні результати тестів змістовніше, ніж одразу оптимізувати параметри.
Як оцінити ризик перенавчання
Якщо на тому самому відрізку історії раз за разом змінювати періоди індикаторів, стоп-лосси та торгові сесії, доки крива не стане «найкрасивішою», а потім на тому самому відрізку історії оголошувати стратегію ефективною, то тестові матеріали одночасно використовуються як тренувальні завдання й як відповіді на іспит. Базовий підхід — заздалегідь розділити інтервал розробки та контрольний інтервал, який пізніше не брав участі в налаштуванні параметрів, і записувати причину та версію кожної зміни. Якщо на даних, що не брали участі в налаштуванні параметрів, показники помітно погіршуються, попередній хороший результат може залежати від конкретної історичної вибірки. Це судження все одно не є прогнозом майбутньої дохідності; ринкове середовище та витрати виконання змінюватимуться.
Також слід переглядати ціни та журнали ордерів поблизу кожної угоди, а не лише загальний прибуток. Особливо перевірте, чи стоп-лосс спрацьовує як очікувалося, як EA поводиться в разі відхилення ордера або коду помилки, чи все ще відкриває позиції при раптовому розширенні спреду, а також чи не помилково вважає невиконані ордери виконаними. За потреби спостерігайте за стабільністю роботи на нових даних у демонстраційному середовищі; демонстраційне середовище також не може замінити ризики прослизання та ліквідності реального рахунку.
Виконувана послідовність перевірки у вихідні
Спочатку зробіть резервну копію параметрів EA і версії історичних даних, потім визначте дати тесту, часовий пояс і комісії; запустіть режим, що відповідає механізму спрацювання EA, збережіть повний звіт і журнали; для періодів великої просадки та аномального прибутку перевірте кожну угоду; насамкінець повторно протестуйте на періоді, що не брав участі в налаштуванні параметрів. Якщо покриття даних недостатнє, припущення щодо спреду непереконливе або в журналах ордерів є помилки, запишіть висновок як «неможливо визначити» і не вписуйте вигадані результати реальної торгівлі. Торгівля з кредитним плечем може спричинити значні збитки, бектест не є гарантією дохідності.
