Золото багаторазово перетинає ковзну середню — що робити? Спершу визначте боковий ринок із пласкою ковзною середньою
Перетин ціною ковзної середньої не означає, що тренд сформувався. За допомогою оригінального навчального графіка перевірте нахил ковзної середньої, структуру максимумів і мінімумів та утримання ціни після перетину, щоб зрозуміти ціну фільтрувальних умов.
Автор: Томас|Навчальний матеріал з технічного аналізу|6 листопада 2026 року
Резюме: чому легко зазнавати повторних збитків, якщо купувати золото одразу після того, як ціна щойно піднялася вище ковзної середньої, а потім продавати, коли вона знову падає нижче? Ковзна середня — це згладжений результат історичних цін; перетин ціною ковзної середньої лише вказує на зміну відносного положення поточної ціни щодо цієї середньої лінії й сам по собі не доводить, що тренд уже сформувався. Ця стаття відповідає лише на питання, як розпізнавати такі багаторазові перетини в боковому середовищі, і наводить фіксовані кроки перевірки; вона не стосується сьогоднішніх цінових рівнів золота.
Що означає пласка ковзна середня
Проста ковзна середня зазвичай додає вибрані ціни за останні кілька періодів і ділить на кількість періодів. Якщо використовується ціна закриття, нова свічка входить у розрахунок, найдавніший період виходить, і середнє значення відповідно оновлюється. Довші параметри зазвичай більш згладжені, але й більш запізнілі; коротші параметри реагують швидше, але зберігають більше короткострокових коливань. Нахил ковзної середньої, близький до горизонтального, означає, що середня ціна в цьому вікні розрахунку змінюється незначно, але це не означає, що ринок незабаром проб'є в якомусь напрямку.
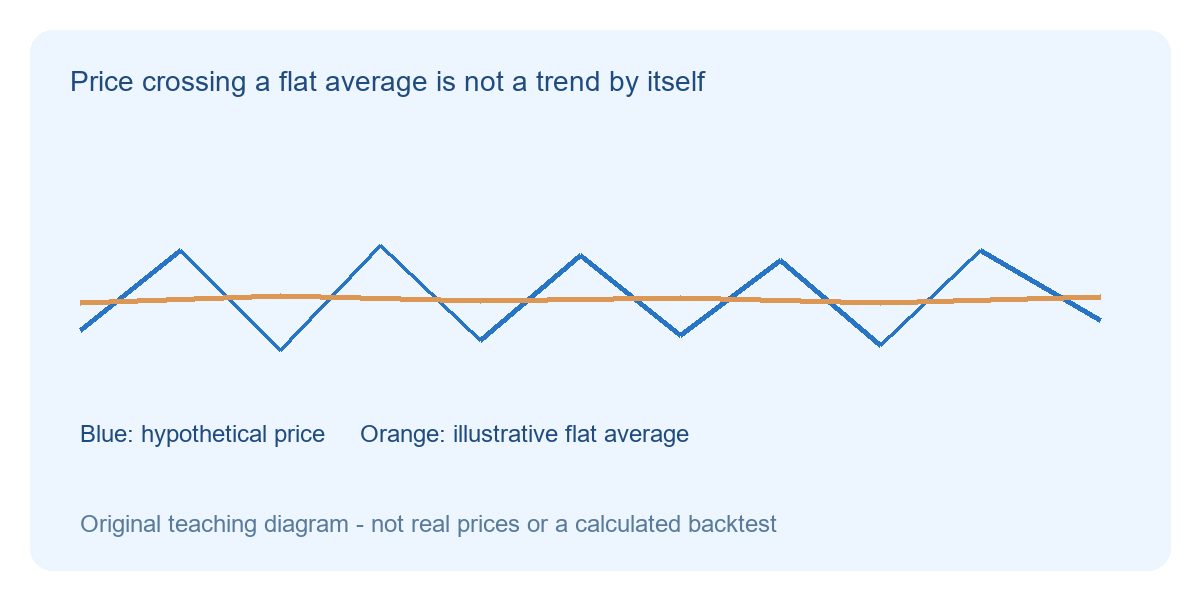
На рисунку синя лінія — це гіпотетична ціна, що рухається туди й назад навколо певної зони, а помаранчева лінія — пласка ковзна середня. Це концептуальна схема, а не реальна ковзна середня, розрахована за цими точками, і не результат бектесту золота. Видно, що ціна багаторазово переходить з одного боку середньої лінії на інший, але максимуми й мінімуми не утворюють стійкого тренду розширення назовні. Велика кількість перетинів не означає, що є стільки ж можливостей для використання тренду.
Чотири кроки, щоб визначити, чи це лише рух у діапазоні
Перший крок: зафіксуйте інструмент, таймфрейм, тип ковзної середньої, параметри та джерело цін, щоб під час порівняння налаштування не змінювалися непомітно. Другий крок: перевірте, чи нахил ковзної середньої стійко спрямований в один бік, а не лише за останнім невеликим відрізком вигину. Третій крок: позначте кілька останніх розпізнаваних максимумів і мінімумів і подивіться, чи вони підвищуються, знижуються або все ще повторюються в межах близького діапазону. Четвертий крок: перевірте, чи після перетину ціна може залишитися на новому боці й розширити початковий діапазон, а не швидко повернутися до середини.
Якщо ковзна середня пласка, ціна все ще в початковому діапазоні, а після перетину швидко повертається, сигнал тренду можна спершу знизити в пріоритеті. Це судження не вимагає прогнозувати, чи буде успішним наступний перетин, а визнає, що поточних доказів недостатньо. Межі діапазону також мають походити з фактично розпізнаваних максимумів і мінімумів; не можна додавати довільну горизонтальну лінію без підстав лише для фільтрації сигналів.
Приклад: правило підтвердження також має ціну
Припустімо, що на певному навчальному графіку ціна кілька разів поспіль перетинає ковзну середню, а потім повертається до початкового діапазону. Можна заздалегідь визначити, що лише тоді, коли ціна закривається за межами діапазону, а потім під час повторного тесту не втрачає цей рівень, сценарій тренду продовжують оцінювати. Якщо ціна швидко падає назад у зону пробою, початкове судження втрачає силу. Тут наголошується на фіксованій послідовності перевірки, а не на рекомендації використовувати однаковий спосіб очікування на всіх таймфреймах.
Очікування підтвердження може зменшити частину повторних сигналів, але також може призвести до пізнішого входу, більшої відстані до стоп-лоса або пропуску руху без повторного тесту. Не можна описувати фільтрувальні умови як підвищення точності без витрат. Чи є вони ефективними, слід перевіряти, зберігаючи записи вибірки за однакових параметрів і однакового підходу до витрат, а не вибираючи лише кілька успішних графіків.
Типові помилки та умови недійсності
Змінювати параметр з 20 на 21, а потім переходити на інший тип ковзної середньої, доки не вдасться уникнути останніх збитків, — це типова підгонка заднім числом. Довші параметри також не усувають автоматично ризик бокового руху, а лише змінюють спосіб реагування. Перетин ковзних середніх, перетин ціни та зміна нахилу належать до різних умов спостереження; під час розбору їх потрібно записувати окремо й не змішувати назви.
Якщо межі діапазону постійно пробиваються, а максимуми й мінімуми починають чітко розширюватися в одному напрямку, попереднє припущення про боковий рух слід переоцінити. Стрибки ціни на новинах, розширення спреду або зміна підходу до даних на графіку також можуть позбавити судження за ковзною середньою попередньої пояснювальної сили. Ковзна середня допомагає впорядковувати історичну інформацію, але не гарантує майбутнього напрямку; будь-який метод потребує чітких умов недійсності та прийнятного рівня збитків.
