เลือกโหมดการสร้างแบบจำลองสามแบบในการทดสอบย้อนหลัง MT4 อย่างไร? "ทุกติ๊ก" ก็ไม่เท่ากับราคาซื้อขายจริงทีละรายการ
เปรียบเทียบโหมดทดสอบย้อนหลัง MT4 สามแบบ ได้แก่ ราคาเปิดเท่านั้น จุดควบคุม และทุกติ๊ก เลือกตามความถี่ในการตัดสินใจของ EA และตรวจสอบข้อมูลย้อนหลัง สเปรด และข้อจำกัดของรายงาน
ผู้เขียน: โทมัส|การปฏิบัติงานจริงด้าน EA และแพลตฟอร์ม|31 ตุลาคม 2026
เมื่อทดสอบย้อนหลัง EA ใน MT4 หลายคนเห็นคำว่า "ทุกติ๊ก" (Every tick) แล้วคิดว่าการทดสอบใช้ราคาเสนอซื้อขายจริงทุกครั้งในอดีต แล้วนำเส้นผลตอบแทนที่สวยงามไปใช้เป็นหลักฐานสำหรับบัญชีจริง ความเข้าใจนี้จะขยายความน่าเชื่อถือของการทดสอบย้อนหลังเกินจริง ตัวทดสอบกลยุทธ์ของ MT4 มีโหมดการสร้างแบบจำลองสามแบบ ความแตกต่างอยู่ที่วิธีการสร้างเส้นทางราคาภายในแท่งเทียนขึ้นมาใหม่ แม้จะเลือกโหมดที่ละเอียดที่สุด ก็ยังต้องดูข้อมูลย้อนหลัง สเปรด และตรรกะการซื้อขายของ EA บทความนี้กล่าวถึงเฉพาะวิธีการตั้งค่าและการตีความ กราฟเป็นภาพประกอบเพื่อการสอน ไม่แสดงบัญชีจริงหรือผลตอบแทน
ดูภาพก่อน: สามระดับตอบคำถามต่างกัน
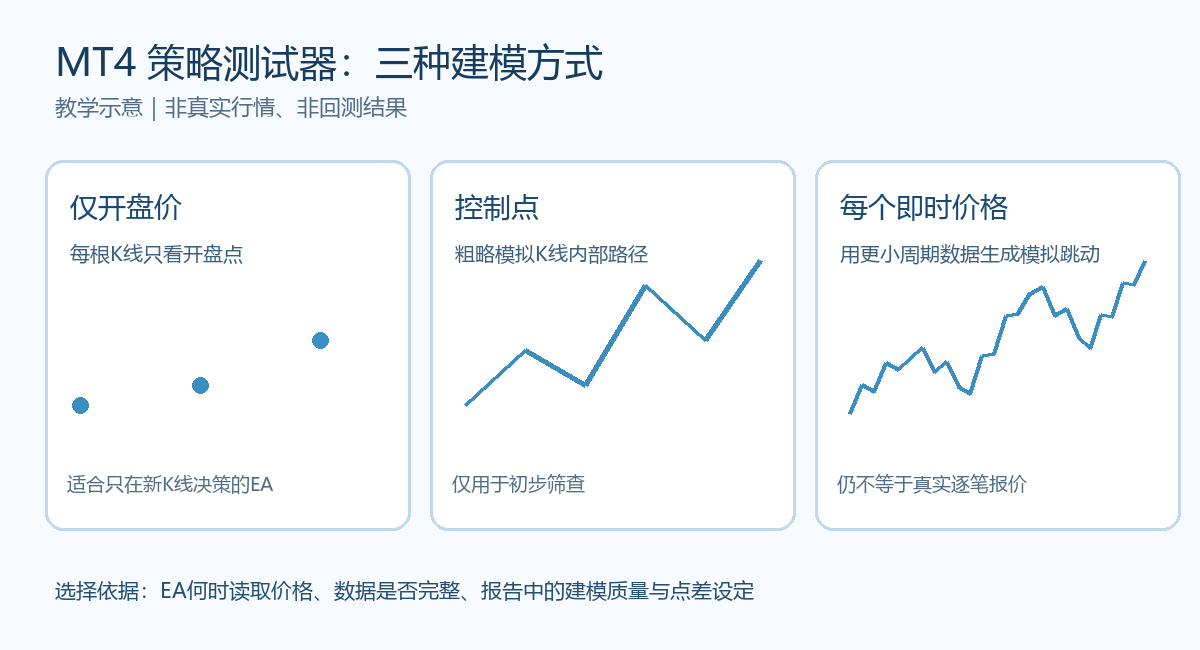
"ราคาเปิดเท่านั้น" (Open prices only) เรียกใช้กลยุทธ์เฉพาะเมื่อเริ่มต้นแท่งเทียนทดสอบแต่ละแท่ง เหมาะกับ EA ที่อ่านสัญญาณเฉพาะเมื่อมีแท่งเทียนใหม่ชัดเจน และไม่พึ่งพาลำดับการกระตุ้นภายในแท่งเทียน "จุดควบคุม" (Control points) ใช้เส้นทางภายในแบบหยาบเพื่อประมาณอย่างรวดเร็ว เหมาะสำหรับการคัดกรองเบื้องต้น ไม่สามารถใช้ยืนยันผลของการเข้าออเดอร์หรือสต็อปขาดทุนอย่างละเอียดได้ "ทุกติ๊ก" (Every tick) จะใช้ข้อมูลย้อนหลังของไทม์เฟรมเล็กกว่าที่มีอยู่เพื่อสร้างการเคลื่อนไหวของราคา มีความละเอียดสูงกว่า แต่เส้นทางที่สร้างขึ้นยังอาจแตกต่างจากราคาเสนอซื้อขายจริงทีละรายการในขณะนั้น สามระดับนี้ไม่ใช่การจัดอันดับที่เทียบ "ความเร็ว ความแม่นยำ ความสมจริง" ได้ง่ายๆ
วิธีเลือก: ตรวจสอบก่อนว่า EA ตัดสินใจเมื่อใด
ขั้นแรก อ่านคำอธิบายหรือโค้ดของ EA: มันตัดสินใจเพียงครั้งเดียวเมื่อแท่งเทียนใหม่ปรากฏ หรือตรวจสอบการเข้าออเดอร์ การเลื่อนสต็อปขาดทุน การเลื่อนจุดทำกำไร และการเพิ่มสถานะทุกครั้งที่ราคาอัปเดต? หากกลยุทธ์ส่งสัญญาณเฉพาะเมื่อแท่งเทียนใหม่ก่อตัว สามารถใช้ "ราคาเปิดเท่านั้น" เพื่อวนซ้ำพารามิเตอร์อย่างรวดเร็วก่อน แล้วใช้โหมดที่ละเอียดกว่าเพื่อตรวจสอบว่าการจัดการออเดอร์มีความแตกต่างหรือไม่ หาก EA พึ่งพาว่าราคาภายในแท่งเทียนจะแตะเส้นใดก่อน หรือเมื่อใดที่สต็อปขาดทุนแบบเลื่อนจะถูกกระตุ้น ควรใช้ "ทุกติ๊ก" เป็นการทดสอบย้อนหลังหลัก และสังเกตว่าผลลัพธ์เสถียรภายใต้เงื่อนไขข้อมูลที่แตกต่างกันหรือไม่
ขั้นที่สอง กำหนดสินค้า ไทม์เฟรม ช่วงเวลาทดสอบย้อนหลัง เงินทุนเริ่มต้น และสเปรดให้คงที่ บันทึกทุกครั้งที่เปลี่ยนแปลง ความช่วยเหลืออย่างเป็นทางการของ MT4 ระบุว่าสเปรดของตัวทดสอบสามารถใช้สเปรดปัจจุบัน ณ เวลาที่เริ่มทดสอบ หรือกำหนดค่าเฉพาะได้ ดังนั้น "สเปรดปัจจุบัน" ไม่ใช่สเปรดจริงที่เปลี่ยนแปลงตลอดช่วงเวลาย้อนหลังทั้งหมด EA ระยะสั้นอ่อนไหวต่อสเปรด อย่างน้อยควรตรวจสอบผลลัพธ์ด้วยชุดสมมติฐานสเปรดหลายชุดที่มีเหตุผลรองรับ ไม่สามารถใช้ชุดที่มีต้นทุนต่ำที่สุดเพียงชุดเดียวเป็นตัวแทนของอนาคต
ขั้นที่สาม ตรวจสอบว่าข้อมูลย้อนหลังครอบคลุมช่วงเวลาทั้งหมดหรือไม่ คำอธิบายอย่างเป็นทางการระบุว่าโหมด "ทุกติ๊ก" พึ่งพาข้อมูลไทม์เฟรมเล็กกว่า ซึ่งโดยปกติต้องใช้ข้อมูล M1 ที่สมบูรณ์ ช่องว่างข้อมูล ข้อมูลจากแหล่งต่างกัน หรือความแตกต่างของราคาเสนอซื้อขายจากโบรกเกอร์ จะเปลี่ยนการสร้างแบบจำลองและผลลัพธ์ของออเดอร์ ก่อนย้ายชุดพารามิเตอร์เดียวกันไปยังแพลตฟอร์มอื่น ควรตรวจสอบข้อกำหนดของสัญญา เวลาซื้อขาย และสเปรดก่อน ไม่ใช่คัดลอกข้อสรุปจากการทดสอบย้อนหลังโดยตรง
ดูอะไรในรายงาน และสิ่งใดใช้เป็นหลักฐานไม่ได้
หลังการทดสอบเสร็จสิ้น ให้ดูคุณภาพการสร้างแบบจำลองและช่วงสีในกราฟของรายงาน ตรวจสอบว่ามีข้อมูลย้อนหลังที่ขาดหายหรือไม่สอดคล้องกันหรือไม่ คุณภาพการสร้างแบบจำลองของโหมด "ราคาเปิดเท่านั้น" อาจแสดงเป็น n/a ซึ่งไม่ได้หมายความว่ากลยุทธ์ผ่านการตรวจสอบอย่างเข้มงวดแล้ว จากนั้นตรวจสอบจำนวนการซื้อขาย การลดลงสูงสุด (maximum drawdown) การขาดทุนติดต่อกัน และเวลาที่ออเดอร์สำคัญถูกกระตุ้น ผลตอบแทนสูงที่รองรับด้วยการซื้อขายจำนวนน้อย โดยเฉพาะอย่างยิ่งอาจถูกขับเคลื่อนด้วยตัวอย่างเพียงไม่กี่รายการ หากพารามิเตอร์เปลี่ยนเล็กน้อยแล้วผลลัพธ์เสื่อมลงอย่างมีนัยสำคัญ ควรถือเป็นสัญญาณว่าความแข็งแกร่งยังไม่เพียงพอ
ข้อผิดพลาดที่พบบ่อยคือ เมื่อเห็นว่าผลตอบแทนของ "ทุกติ๊ก" กับ "ราคาเปิดเท่านั้น" ใกล้เคียงกัน ก็สรุปว่า EA เชื่อถือได้ ทั้งสองใกล้เคียงกันเพียงแสดงว่าผลลัพธ์ภายใต้เงื่อนไขการจำลองสองชุดนี้ใกล้เคียงกัน การจับคู่ย้อนหลังไม่สามารถจำลองความหน่วงของเครือข่าย สลิปเปจ การปฏิเสธออเดอร์ สเปรดสุดขั้ว และการเปลี่ยนแปลงของตลาดในอนาคตได้อย่างสมบูรณ์ ขั้นตอนถัดไปที่ปลอดภัยกว่าคือเก็บช่วงตัวอย่างที่ไม่ได้ใช้ปรับพารามิเตอร์ไว้ ตรวจสอบสเปรดและช่วงตลาดที่แตกต่างกัน แล้วสังเกตพฤติกรรมแบบเรียลไทม์ในบัญชีทดลอง หากกลยุทธ์ล้มเหลวอย่างชัดเจนในโหมดละเอียด ควรหาความแตกต่างของการกระตุ้นและปัญหาข้อมูลก่อน ไม่ใช่ปรับพารามิเตอร์ต่อไปจนเส้นกราฟดูสวย
