Como escolher entre os três modos de modelagem do backtest no MT4? "Cada tick" também não equivale a ticks reais
Compare os três modos de backtest do MT4 — somente preços de abertura, pontos de controle e cada tick —, escolha conforme a frequência de decisão da EA e verifique dados históricos, spread e limitações do relatório.
Autor: Thomas|Prática de EA e plataforma|31 de outubro de 2026
Ao fazer backtest de uma EA no MT4, muitas pessoas veem "cada tick" e acreditam que o teste usou cada cotação real do histórico, tratando então a bela curva de lucro como base para a conta real. Essa interpretação amplia a credibilidade do backtest. O testador de estratégia do MT4 oferece três modos de modelagem; a diferença está em como o caminho de preços dentro do candle é reconstruído; mesmo escolhendo o nível mais detalhado, é preciso observar os dados históricos, o spread e a lógica de negociação da EA. Este artigo discute apenas configuração e métodos de interpretação; os gráficos são ilustrativos para fins didáticos e não mostram contas reais nem resultados.
Primeiro o gráfico: três níveis respondem a perguntas diferentes
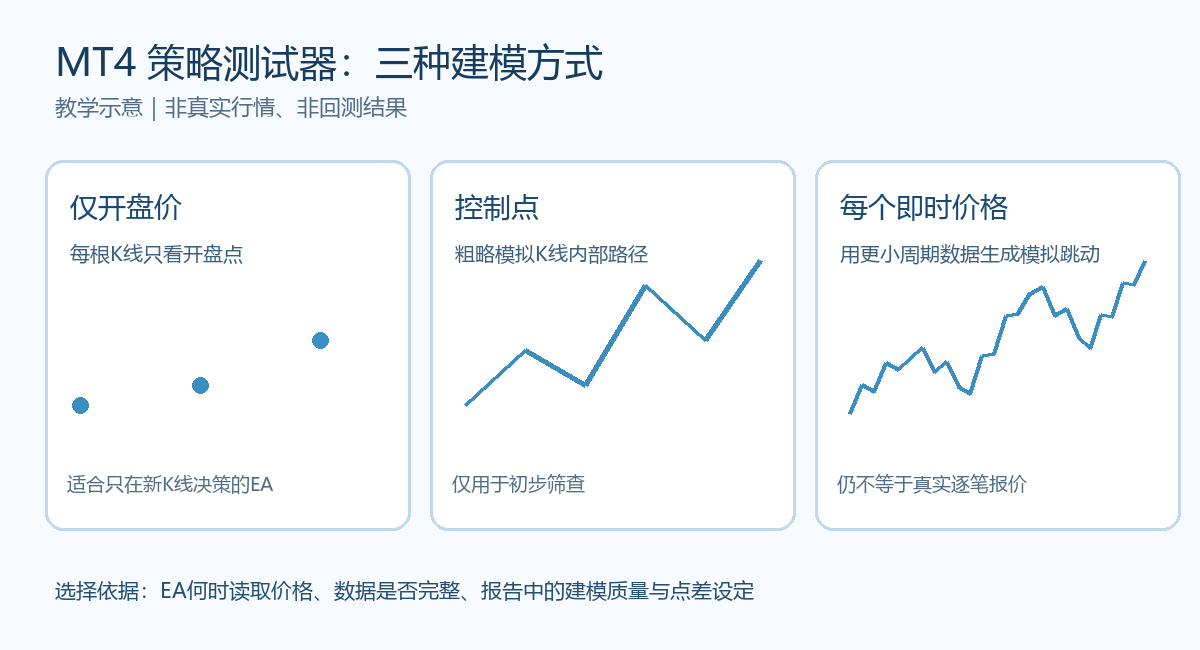
"Somente preços de abertura" chama a estratégia apenas no início de cada candle de teste, sendo adequado para EAs que claramente leem sinais apenas no novo candle e não dependem da ordem de disparo dentro do candle. "Pontos de controle" usa um caminho interno aproximado para estimativa rápida, adequado para triagem inicial, não permitindo confirmar efeitos refinados de entrada ou stop loss. "Cada tick" utiliza os dados históricos de períodos menores disponíveis para gerar oscilações de preço, com maior granularidade, mas o caminho gerado ainda pode diferir das cotações tick a tick reais da época. Os três níveis não são um ranking em que "velocidade, precisão e realismo" podem ser simplesmente equiparados.
Como escolher: primeiro verifique quando a EA toma decisões
Primeiro passo, leia a descrição ou o código da EA: ela faz apenas uma avaliação quando surge um novo candle, ou verifica entrada, stop móvel, trailing take profit e aumento de posição a cada atualização de cotação? Se a estratégia só emite sinais quando o novo candle se forma, pode-se primeiro usar "somente preços de abertura" para iterar parâmetros rapidamente e depois usar um modo mais detalhado para verificar se há diferenças no gerenciamento de ordens. Se a EA depende de qual linha o preço dentro do candle toca primeiro e de quando o stop móvel é acionado, deve-se usar "cada tick" como backtest principal e observar se os resultados são estáveis sob diferentes condições de dados.
Segundo passo, fixe símbolo, período, intervalo de backtest, capital inicial e spread, e registre cada alteração. A ajuda oficial do MT4 explica que o spread do testador pode usar o spread atual no momento de iniciar o teste ou um valor especificado. Portanto, o "spread atual" não é o spread real variável de todo o intervalo histórico. EAs de curto prazo são sensíveis ao spread; no mínimo, verifique os resultados com vários conjuntos de hipóteses de spread fundamentadas, não podendo usar o conjunto de menor custo para representar o futuro.
Terceiro passo, verifique se os dados históricos cobrem todo o intervalo. A documentação oficial indica que o modo "cada tick" depende de dados de períodos menores, normalmente exigindo histórico M1 completo. Lacunas, dados de fontes diferentes ou diferenças de cotação do corretor alteram a modelagem e os resultados das ordens. Antes de mover o mesmo conjunto de parâmetros para outra plataforma, verifique especificações do contrato, horário de negociação e spread, em vez de copiar diretamente as conclusões do backtest.
O que observar no relatório e o que não pode servir como prova
Após o teste, verifique a qualidade de modelagem e os segmentos coloridos do gráfico no relatório, e se há dados históricos ausentes ou inconsistentes. A qualidade de modelagem do modo "somente preços de abertura" pode aparecer como n/a, o que não significa que a estratégia passou por validação rigorosa. Verifique também o número de negociações, o drawdown máximo, as perdas consecutivas e o horário de disparo das ordens principais. Altos retornos sustentados por poucas negociações são especialmente propensos a serem impulsionados por amostras individuais; uma deterioração significativa com pequenas mudanças de parâmetros também deve ser vista como sinal de robustez insuficiente.
Um erro comum é ver que "cada tick" e "somente preços de abertura" têm retornos próximos e concluir que a EA é confiável. A proximidade entre os dois apenas indica que os resultados são próximos sob essas duas condições simuladas. A execução histórica não consegue reproduzir completamente latência de rede, slippage, rejeição de ordens, spreads extremos e mudanças futuras de mercado. O próximo passo mais seguro é reservar um intervalo de amostra não usado no ajuste de parâmetros, verificar diferentes spreads e fases de mercado, e depois observar o comportamento em tempo real em conta simulada. Se a estratégia falhar claramente no modo detalhado, primeiro identifique as diferenças de disparo e os problemas de dados, em vez de continuar ajustando parâmetros até a curva ficar bonita.
