Como testar a sensibilidade ao spread no backtest de um EA de ouro no MT4?
Fixe as condições de teste, altere apenas o spread, compare o número de negociações, o lucro líquido e o drawdown, e identifique a dependência dos resultados em relação aos custos de execução.
Autor: Thomas|Prática em MT4|Originalmente previsto para 7 de novembro às 18:00, republicado em 8 de novembro de 2026.
Resumo: Fixe as condições de teste, altere apenas o spread, compare o número de negociações, o lucro líquido e o drawdown, e identifique a dependência dos resultados em relação aos custos de execução.
Primeiro, estabeleça uma linha de base reproduzível
No testador de estratégias do MT4, selecione o EA, o símbolo de ouro, o período do gráfico e o intervalo histórico, e registre a versão do EA, os parâmetros, o capital inicial, o número de casas decimais da cotação e o modo de modelagem. Primeiro desative a otimização, execute um teste com parâmetros fixos e salve o relatório. Diferentes corretoras podem usar nomes de símbolos de ouro, especificações de contrato e dados históricos diferentes. Antes de trocar de plataforma, verifique essas condições; caso contrário, as diferenças nos testes podem vir dos dados e do contrato, e não do spread.
Quando o testador permitir definir o spread, registre primeiro a unidade usada no campo. Os pontos no terminal geralmente estão associados à precisão da cotação do símbolo, e não se deve tratar diretamente os pontos como dólares. Consulte as especificações do símbolo e a variação mínima de preço, e então converta o spread de teste em uma diferença de preço compreensível. Os dados históricos e o modo de modelagem também devem ser salvos para facilitar verificações futuras.
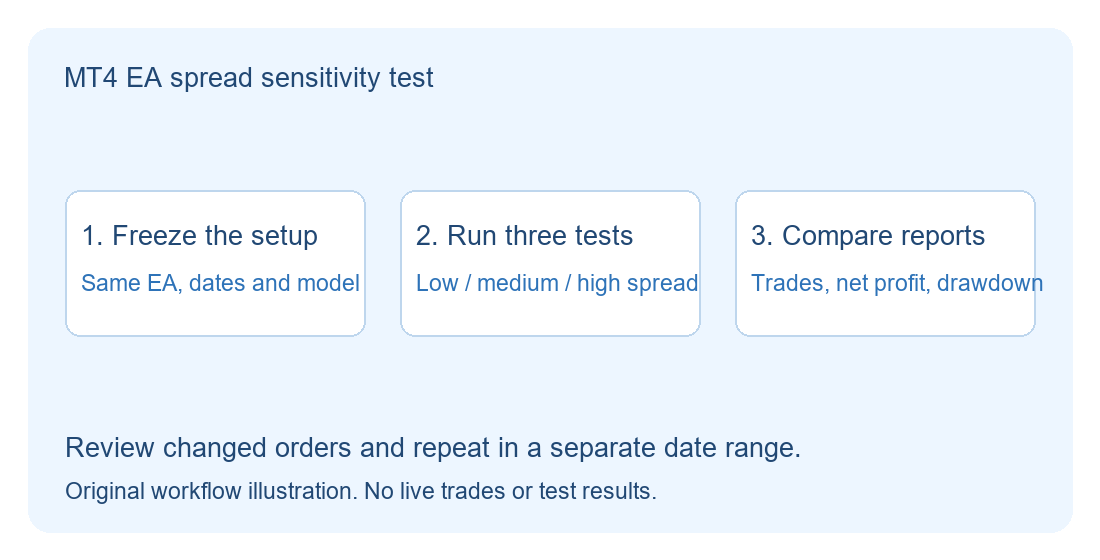
Altere apenas o spread e observe quais resultados mudam
Mantenha a mesma janela de teste e o mesmo modelo, e execute em três faixas: baixa, média e alta. As faixas devem vir de registros de cotação verificáveis desta plataforma, por exemplo, períodos de liquidez normal e períodos de spread mais amplo. Se ainda não houver registros confiáveis, use faixas hipotéticas claramente identificadas para teste de estresse. Salve sempre os valores de entrada efetivos; não otimize parâmetros de entrada e saída enquanto ajusta o spread. Assim, as mudanças nos resultados serão mais fáceis de rastrear.
Para cada faixa, compare pelo menos o lucro líquido, o número de negociações e o drawdown máximo. EAs de curto prazo têm menor espaço esperado por negociação; quando o custo aumenta, o lucro pode ser comprimido de forma significativa. Se o número de negociações também mudar, verifique alguns exemplos na lista de ordens e confira o preço de disparo, a direção da ordem e os horários de entrada e saída. A mudança no spread pode alterar tanto o disparo quanto a saída, portanto não se pode simplesmente subtrair um valor fixo do lucro total do backtest original em vez de executar novamente.
Preserve os detalhes das negociações ao ler o relatório
Suponha que a faixa de spread baixo e a faixa média tenham número de negociações próximo, mas a faixa alta tenha redução acentuada no número de negociações e, ao mesmo tempo, aumento do drawdown. Esse tipo de combinação merece verificação adicional: as mudanças se concentram em horários específicos, envolvem distâncias de saída muito estreitas ou o EA tem um filtro de spread máximo? Se o filtro ignorar algumas ordens, a mudança no lucro líquido incluirá tanto o efeito do custo de execução quanto o efeito da mudança no conjunto de negociações. A comparação negociação a negociação ajuda a distinguir esses dois casos.
A mesma faixa também pode ser executada novamente em outro intervalo histórico, para observar se o resultado depende de poucas negociações. A qualidade de modelagem no relatório reflete os dados de teste e a modelagem, e não consegue medir isoladamente a execução real futura. Se o resultado do teste apresentar anomalias, verifique também erros e registros ausentes no log, para confirmar que o EA realmente foi executado com os parâmetros esperados.
Quando é necessário verificar mais
Faixas estáticas de spread são adequadas para comparar a sensibilidade a custos. O spread real varia com o tempo, e slippage, rejeições de ordens, atrasos e regras de execução também podem afetar a execução. Se apenas aumentar um pouco o custo já inverter o resultado, primeiro verifique os parâmetros e os detalhes das ordens, e depois observe com uma amostra independente ou conta simulada. Resultados simulados e testes históricos devem indicar o ambiente e as limitações. O objetivo do relatório é descobrir em quais condições a estratégia tende a falhar, e não se pode prometer retornos com base nele.
