A curva de backtest do EA no MT4 parece ótima, por que ainda não pode ir direto para conta real?
Escolha o método de modelagem conforme a lógica de disparo do EA e verifique item por item os dados históricos, o spread, o relatório e o risco de overfitting; inclui fluxograma original em branco e azul.
Autor: Thomas|Prática de EA e MT4|24 de outubro de 2026
No fim de semana não é preciso correr atrás das cotações em tempo real, é um bom momento para organizar o backtest do EA. Mas ver uma curva bonita no testador de estratégia do MT4 não significa que o EA já passou pela verificação de negociação real. Especialmente nos EAs de ouro de curto prazo, as entradas e saídas costumam ocorrer dentro de uma única vela; se os dados históricos e o método de modelagem usados no backtest não conseguirem reproduzir essas oscilações, o resultado pode parecer excessivamente otimista para o mesmo conjunto de regras. Este artigo trata apenas de como ler as condições e limitações do relatório de backtest, sem exibir resultados fictícios de conta real.
Primeiro pergunte em que momento o EA toma decisões
A documentação oficial do testador de estratégia do MT4 oferece métodos de modelagem de dados históricos como “somente preços de abertura”, “pontos de controle” e “cada tick”. O modo somente preços de abertura é mais rápido e se aplica principalmente a estratégias que só processam a vela anterior já concluída quando chega uma nova vela. Se o EA dispara ordens, move o stop loss ou avalia máximas e mínimas com base no preço dentro da vela, o modo somente preços de abertura pode omitir caminhos críticos. Não porque o nome “cada tick” soe mais preciso se deve supor que ele necessariamente reproduziu todas as negociações reais tick a tick do histórico; se os dados históricos básicos usados no teste estiverem incompletos, ainda podem ser gerados caminhos de preço por interpolação e simulação.
Portanto, o primeiro passo é ler o código ou a descrição do EA e listar do que ele realmente depende: velas concluídas, cotações intradiárias, spread ou sessão de negociação. O segundo passo é escolher o método de modelagem compatível com a lógica. Colocar um EA que só olha o fechamento em um modo mais detalhado também pode aumentar o custo de tempo, mas colocar um EA com stop loss intradiário no modo somente preços de abertura costuma mascarar justamente os detalhes de execução que mais precisam ser verificados.
Registre pelo menos seis condições no relatório
Salve o símbolo negociado, o servidor da corretora, o intervalo de datas do teste, o período do gráfico, a fonte dos dados históricos, o método de modelagem e a configuração de spread. A ajuda oficial do testador indica que, por padrão, o spread usado para simular o preço Ask pode ser o spread atual do símbolo no momento em que o teste é iniciado. Isso significa que a mesma estratégia pode ter condições de custo variáveis em dias de teste diferentes e com configurações de spread diferentes. Se você escrever apenas “lucro líquido do backtest”, sem informar o spread da época, a comissão, a taxa de overnight e a frequência de negociação, o resultado não poderá ser reproduzido.
O número de negociações, o rebaixamento máximo e as perdas consecutivas também devem ser analisados em conjunto. O alto retorno de poucas negociações não prova estabilidade estatística; em históricos mais longos ainda é preciso verificar se há grandes trechos de dados ausentes, gaps anormais e mudanças nas regras da plataforma. A quantidade por lote, o horário de negociação e a distância mínima do stop loss de diferentes contratos XAUUSD também alteram o comportamento das ordens do EA na conta real. Antes do teste de fim de semana, consulte as especificações do símbolo no MT4 e não copie diretamente parâmetros de outra plataforma.
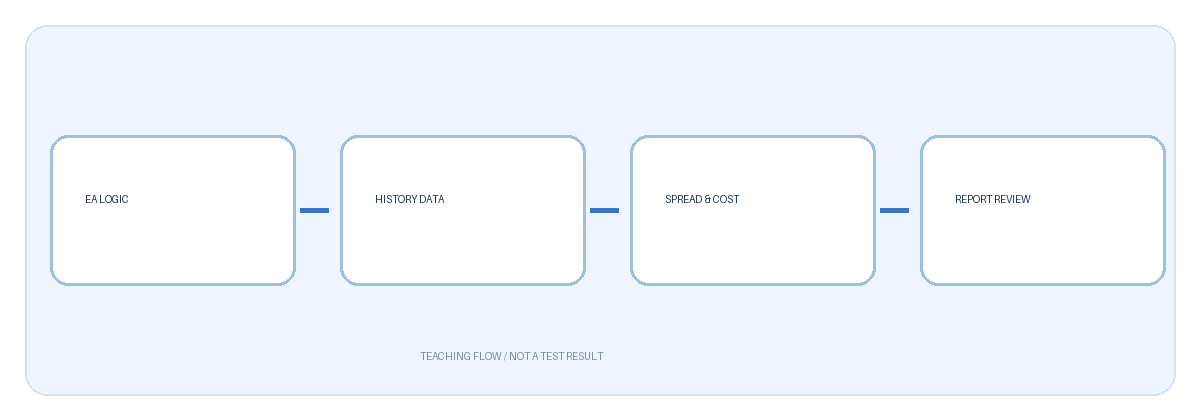
O diagrama divide o processo em quatro etapas: lógica de disparo da estratégia, cobertura dos dados históricos, cotações e custos, revisão do relatório. É um fluxo desenhado pelo próprio autor deste artigo, sem resultados reais de negociação. Se qualquer etapa não estiver claramente explicada, os números de lucro posteriores ficarão sem base de interpretação; depois de completar as informações, comparar diferentes resultados de teste é mais significativo do que otimizar parâmetros imediatamente.
Como avaliar o risco de overfitting
Se, no mesmo trecho de histórico, você altera repetidamente o período do indicador, o stop loss e a sessão de negociação até a curva ficar “a mais bonita”, e depois usa o mesmo trecho de histórico para declarar que a estratégia é eficaz, você está usando o material de teste ao mesmo tempo como exercício e como gabarito. Uma prática básica é separar previamente o intervalo de desenvolvimento do intervalo de verificação que não participou do ajuste de parâmetros, e registrar o motivo e a versão de cada alteração. Se o desempenho piorar claramente nos dados que não participaram do ajuste, o bom resultado anterior pode depender de uma amostra histórica específica. Essa avaliação ainda não é uma previsão de retorno futuro; o ambiente de mercado e os custos de execução vão mudar.
Também é preciso examinar os preços e os logs de ordens próximos a cada negociação, e não apenas o retorno total. Verifique com atenção se o stop loss foi acionado conforme o esperado, como o EA trata rejeições ou códigos de erro, se ele ainda abre posição quando o spread se amplia repentinamente e se ele confunde erroneamente ordens não executadas com executadas. Se necessário, use o ambiente de demonstração para observar a estabilidade de execução em novos dados; o ambiente de demonstração também não substitui o risco de slippage e liquidez da conta real.
Uma sequência executável de verificação de fim de semana
Primeiro faça backup dos parâmetros do EA e da versão dos dados históricos, depois defina a data do teste, o fuso horário e as taxas; execute o modo compatível com o mecanismo de disparo do EA e salve o relatório e os logs completos; verifique negociação por negociação os períodos de grande rebaixamento e de lucro anormal; por fim, refaça o teste com um período que não participou do ajuste de parâmetros. Se a cobertura de dados for insuficiente, a hipótese de spread não for confiável ou houver erros no log de ordens, escreva a conclusão como “não é possível determinar” e não preencha com resultados imaginários de conta real. A negociação com alavancagem pode causar perdas significativas; o backtest não é garantia de retorno.
