Krzywa backtestu MT4 EA wygląda świetnie — dlaczego nadal nie można jej bezpośrednio przenieść na rachunek rzeczywisty?
Dobierz metodę modelowania do logiki wyzwalania EA, punkt po punkcie sprawdź dane historyczne, spread, raport i ryzyko przefitowania; w załączeniu oryginalny schemat blokowy biało-niebieski.
Autor: Thomas|Praktyka EA i MT4|24 października 2026
W weekend nie trzeba gonić za bieżącymi kwotowaniami, to dobry czas na uporządkowanie backtestu EA. Jednak ładna krzywa w testerze strategii MT4 nie oznacza, że EA przeszło już weryfikację w rzeczywistym handlu. Zwłaszcza w przypadku krótkoterminowych EA na złoto wejścia i wyjścia często następują wewnątrz pojedynczej świecy; jeśli dane historyczne i metoda modelowania użyte w backteście nie potrafią odtworzyć tych wahań, wynik może wydawać się zbyt optymistyczny dla tego samego zestawu reguł. Ten artykuł omawia wyłącznie warunki i ograniczenia czytania raportu z backtestu i nie prezentuje wymyślonych wyników z rachunku rzeczywistego.
Najpierw zapytaj, w jakim momencie EA podejmuje decyzję
Oficjalna dokumentacja testera strategii MT4 udostępnia metody modelowania danych historycznych, takie jak „tylko ceny otwarcia”, „punkty kontrolne” i „każda cena natychmiastowa”. Tryb „tylko ceny otwarcia” jest szybszy i sprawdza się głównie w strategiach, które przetwarzają poprzednią zakończoną świecę dopiero po nadejściu nowej świecy. Jeśli EA wewnątrz świecy składa zlecenia na podstawie ceny, przesuwa stop-loss lub ocenia szczyty i dołki, tryb „tylko ceny otwarcia” może pominąć kluczowe ścieżki. Nie należy zakładać, że skoro nazwa „każda cena natychmiastowa” brzmi najdokładniej, to z pewnością odtwarza wszystkie rzeczywiste transakcje tick po ticku z historii; jeśli użyte podstawowe dane historyczne są niekompletne, ścieżki cen nadal mogą być generowane przez interpolację i symulację.
Dlatego pierwszy krok to przeczytanie kodu EA lub dokumentacji i wypisanie, czy opiera się on na zakończonych świecach, kwotowaniach śróddziennych, spreadzie czy sesjach handlowych. Drugi krok to wybór metody modelowania zgodnej z logiką. Umieszczenie EA patrzącego tylko na zamknięcie w drobniejszym trybie może zwiększyć koszt czasu, ale umieszczenie EA ze stop-lossem śróddziennym w trybie „tylko ceny otwarcia” często ukrywa szczegóły wykonania, które najbardziej wymagają weryfikacji.
W raporcie zapisz co najmniej sześć warunków
Zapisz instrument, serwer brokera, zakres dat testu, interwał wykresu, źródło danych historycznych, metodę modelowania i ustawienie spreadu. Oficjalna pomoc testera wskazuje, że domyślnie spread używany do symulacji ceny Ask może być bieżącym spreadem instrumentu w momencie uruchomienia testu. Oznacza to, że warunki kosztowe tej samej strategii mogą się zmieniać w różnych dniach testu i przy różnych ustawieniach spreadu. Jeśli zapiszesz tylko „zysk netto z backtestu”, nie podając ówczesnego spreadu, prowizji, opłat za utrzymanie pozycji overnight i częstotliwości transakcji, wynik nie będzie możliwy do odtworzenia.
Liczbę transakcji, maksymalne obsunięcie i serię strat również trzeba analizować razem. Wysoki zysk z kilku transakcji nie dowodzi stabilności statystycznej; w dłuższej historii nadal trzeba sprawdzić, czy nie ma dużych luk w danych, nietypowych luk cenowych i zmian reguł platformy. Wielkość lota na kontrakt, godziny handlu i minimalny dystans stop-loss różnych kontraktów XAUUSD również zmieniają zachowanie zleceń EA na rzeczywistym rachunku. Przed weekendowym testem sprawdź specyfikację instrumentu w MT4 i nie kopiuj bezpośrednio parametrów z innej platformy.
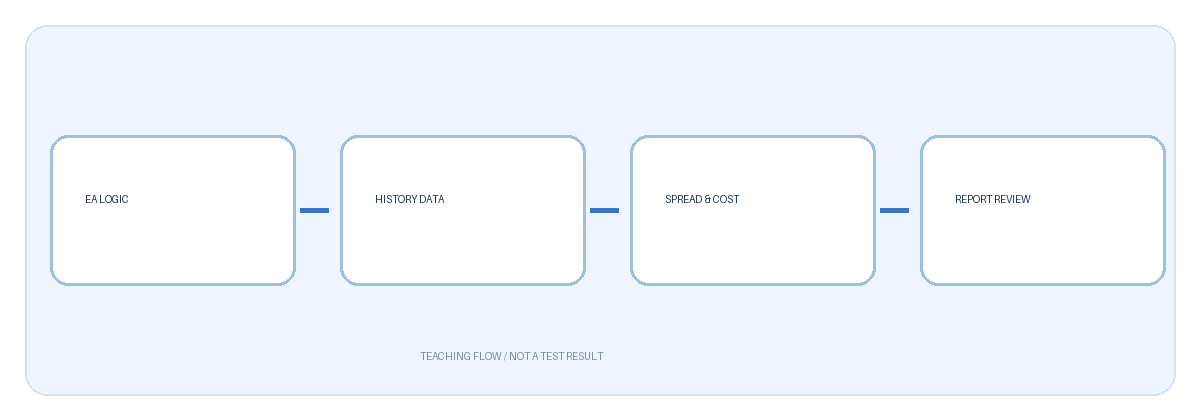
Schemat dzieli proces na cztery punkty kontrolne: logika wyzwalania strategii, pokrycie danych historycznych, kwotowania i koszty, przegląd raportu. To schemat narysowany na potrzeby tego artykułu, bez rzeczywistych wyników transakcji. Jeśli którykolwiek punkt kontrolny nie jest jasno opisany, późniejsze liczby zysku nie mają podstawy do interpretacji; uzupełnienie materiałów i porównanie różnych wyników testów ma większy sens niż natychmiastowa optymalizacja parametrów.
Jak ocenić ryzyko przefitowania
Jeśli na tym samym odcinku historii wielokrotnie zmieniasz okres wskaźnika, stop-loss i sesje handlowe, aż krzywa stanie się „najładniejsza”, a następnie na tym samym odcinku historii ogłaszasz, że strategia jest skuteczna, traktujesz materiały testowe jednocześnie jako zadanie ćwiczeniowe i odpowiedź do egzaminu. Podstawową praktyką jest wcześniejsze rozdzielenie przedziału rozwojowego i późniejszego przedziału weryfikacyjnego, który nie brał udziału w dostrajaniu parametrów, oraz zapisywanie uzasadnienia i wersji każdej zmiany. Jeśli wyniki na danych, które nie brały udziału w dostrajaniu, wyraźnie się pogarszają, wcześniejszy dobry wynik może zależeć od konkretnej próbki historycznej. Ta ocena nadal nie jest prognozą przyszłych zysków; warunki rynkowe i koszty wykonania będą się zmieniać.
Należy również sprawdzić ceny i dzienniki zleceń w pobliżu każdej transakcji, a nie tylko łączny zysk. Skup się na tym, czy stop-loss został uruchomiony zgodnie z oczekiwaniami, jak EA postępuje przy odrzuceniu zlecenia lub kodzie błędu, czy nadal otwiera pozycje przy nagłym rozszerzeniu spreadu oraz czy błędnie nie uznaje niezrealizowanych zleceń za zrealizowane. W razie potrzeby obserwuj stabilność działania na nowych danych w środowisku demonstracyjnym; środowisko demonstracyjne również nie zastępuje ryzyka poślizgu i płynności na rachunku rzeczywistym.
Wykonalna kolejność weekendowej weryfikacji
Najpierw wykonaj kopię zapasową parametrów EA i wersji danych historycznych, następnie ustal daty testu, strefę czasową i opłaty; uruchom tryb zgodny z mechanizmem wyzwalania EA i zapisz pełny raport oraz dzienniki; przejrzyj transakcja po transakcji okresy dużego obsunięcia i nietypowych zysków; na końcu ponownie przetestuj na okresie, który nie brał udziału w dostrajaniu parametrów. Jeśli pokrycie danych jest niewystarczające, założenia dotyczące spreadu są niewiarygodne lub w dzienniku zleceń są błędy, zapisz wniosek jako „nie można ocenić” i nie wpisuj wymyślonych wyników z rachunku rzeczywistego. Handel z dźwignią może powodować poważne straty, a backtest nie jest gwarancją zysku.
