MT4 EAのバックテスト曲線が良く見えても、なぜそのまま実取引に使えないのか?
EAのトリガーロジックに応じてモデリング方式を選び、履歴データ、スプレッド、レポート、過剰最適化リスクを項目ごとに確認。白青オリジナルのフローチャート付き。
著者:トーマス|EAとMT4の実務|2026年10月24日
週末はリアルタイムの相場を追わなくてよいので、EAのバックテストを整理するのに向いています。しかしMT4ストラテジーテスターで美しい曲線を見ても、そのEAが実際の取引で検証済みだという意味ではありません。特に短期の金EAでは、エントリーとイグジットが単一のローソク足の内部で起こることがよくあります。バックテストに使う履歴データとモデリング方法がこうした変動を再現できなければ、同じルールに対して結果が過度に楽観的に見える可能性があります。本記事ではバックテストレポートを読む際の条件と制限だけを扱い、架空の実取引成績は示しません。
まずEAがどの時点で判断するかを確認する
MT4ストラテジーテスターの公式説明では、「始値のみ」「コントロールポイント」「すべてのティック」などの履歴データモデリング方法が提供されています。始値のみは高速で、主に新しいローソク足が来たときに直前の完成したローソク足を処理する戦略に適しています。EAがローソク足の内部で価格に応じて注文をトリガーしたり、ストップロスを移動したり、高値・安値を判断したりする場合、始値のみモードでは重要な経路を見落とす可能性があります。「すべてのティック」という名前が最も正確に聞こえるからといって、歴史的な全ティックの実約定を必ず再現していると考えるべきではありません。テストに使う基礎履歴データが不完全であれば、補間やシミュレーションによって価格経路が生成される可能性があります。
したがって第一歩は、EAのコードまたは説明を読み、完成したローソク足、ザラ場の気配値、スプレッド、取引時間のどれに依存しているかを列挙することです。第二歩として、ロジックに合ったモデリング方法を選びます。終値だけを見るEAをより細かいモードに置くと時間コストが増えることもありますが、ザラ場のストップロスを使うEAを始値のみモードに置くと、最も検証すべき執行の詳細が覆い隠されることがよくあります。
レポートには少なくとも6つの条件を記録する
取引銘柄、ブローカーのサーバー、テスト期間、チャート周期、履歴データの出所、モデリング方法、スプレッド設定を保存します。テスターの公式ヘルプによると、Ask価格のシミュレーションに使うスプレッドは、デフォルトではテスト開始時にその銘柄の現在のスプレッドを取ることができます。つまり同じ戦略でもテスト日やスプレッド設定が異なれば、コスト条件が変わり得ます。当時のスプレッド、手数料、スワップ、取引頻度を書かずに「バックテスト純利益」だけを書いても、結果は再現できません。
取引回数、最大ドローダウン、連続損失も併せて見る必要があります。少数の取引による高収益は統計的な安定性を証明できません。長い履歴でも、大きなデータ欠損、異常なギャップ、プラットフォームのルール変更がないか確認する必要があります。XAUUSD契約ごとに1ロットの数量、取引時間、ストップロスの最小距離が異なり、EAの実際の口座での注文行動も変わります。週末のテスト前にMT4の銘柄仕様を確認し、他のプラットフォームのパラメータをそのままコピーしないようにします。
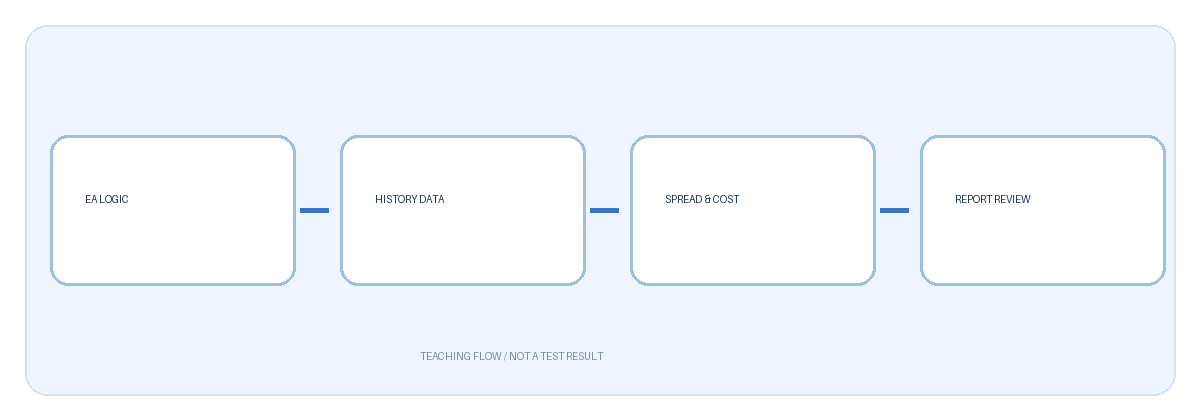
図はプロセスを4つの関門に分けています。戦略のトリガーロジック、履歴データのカバレッジ、気配値とコスト、レポートの再確認です。これは本記事の自作フローチャートであり、実際の取引成績ではありません。いずれかの関門が明確に説明されていなければ、後ろの利益数値には解釈の基礎が欠けます。資料を補ってから異なるテスト結果を比較する方が、すぐにパラメータを最適化するより意味があります。
過剰最適化リスクをどう判断するか
同じ履歴期間で指標の周期、ストップロス、取引時間帯を繰り返し変え、曲線が「最も良く見える」まで調整し、その同じ履歴期間で戦略が有効だと宣言するなら、テスト資料を練習問題と試験の答えの両方に使っていることになります。基本的な方法は、開発期間と、後でパラメータ調整に参加させない検証期間をあらかじめ分け、各変更の理由とバージョンを記録することです。パラメータ調整に参加していないデータで明らかに悪化するなら、元の良い結果は特定の履歴サンプルに依存している可能性があります。この判断も将来の収益予測ではありません。市場環境と執行コストは変化します。
また総収益だけでなく、各取引付近の価格と注文ログも確認すべきです。ストップロスが想定どおりにトリガーされたか、拒否やエラーコードが出たときにEAがどう処理するか、スプレッドが急に拡大したときも開倉するか、未約定注文を誤って約定扱いしていないかに重点を置きます。必要ならデモ環境で新しいデータに対して運用の安定性を観察します。デモ環境も実際の口座のスリッページや流動性リスクの代わりにはなりません。
実行可能な週末チェックの順序
まずEAのパラメータと履歴データのバージョンをバックアップし、次にテスト日、タイムゾーン、手数料を確定します。EAのトリガー機構に合ったモードを実行し、完全なレポートとログを保存します。大きなドローダウンや異常な利益の时间段について1取引ずつ確認します。最後にパラメータ調整に参加していない期間で再テストします。データのカバレッジが不足している、スプレッドの仮定が信頼できない、注文ログに誤りがある場合は、結論を「判断できない」と書き、想像上の実取引成績を記入しないでください。レバレッジ取引は重大な損失を招く可能性があり、バックテストは収益の保証ではありません。
