Il curve del backtest di un EA MT4 sembrano ottime, perché non si può comunque passare direttamente al conto reale?
Scegliere il metodo di modellazione in base alla logica di attivazione dell'EA, verificare punto per punto dati storici, spread, report e rischio di overfitting; con diagramma di flusso originale bianco-blu.
Autore: Thomas|Pratica EA e MT4|24 ottobre 2026
Nel fine settimana non serve inseguire le quotazioni in tempo reale, è il momento adatto per sistemare i backtest degli EA. Ma vedere una bella curva nel tester di strategie MT4 non significa che l'EA abbia superato la verifica del trading reale. Soprattutto per gli EA short-term sull'oro, entrate e uscite avvengono spesso all'interno di una singola candela; se i dati storici e il metodo di modellazione usati nel backtest non riescono a riprodurre queste oscillazioni, i risultati possono apparire eccessivamente ottimistici per lo stesso insieme di regole. Questo articolo spiega solo come leggere le condizioni e i limiti di un report di backtest, senza mostrare risultati reali inventati.
Prima di tutto chiedersi in quale momento l'EA prende le decisioni
La documentazione ufficiale del tester di strategie MT4 offre metodi di modellazione dei dati storici come "solo prezzi di apertura", "punti di controllo" e "ogni tick". Il metodo "solo prezzi di apertura" è più veloce e si adatta principalmente a strategie che elaborano la candela completata solo all'arrivo di una nuova candela. Se l'EA attiva ordini, sposta lo stop loss o valuta massimi e minimi in base al prezzo all'interno della candela, la modalità "solo prezzi di apertura" può trascurare percorsi chiave. Non bisogna pensare che, solo perché "ogni tick" suona come il più preciso, riproduca necessariamente tutti gli eseguiti tick-by-tick reali della storia; se i dati storici di base usati nel test sono incompleti, i percorsi di prezzo possono comunque essere generati tramite interpolazione e simulazione.
Quindi il primo passo è leggere il codice o la descrizione dell'EA ed elencare da cosa dipende esattamente: candele completate, quotazioni intraday, spread o sessioni di trading. Il secondo passo è scegliere un metodo di modellazione coerente con la logica. Mettere un EA che guarda solo la chiusura in una modalità più fine può anche aumentare il tempo di esecuzione, ma mettere un EA con stop loss intraday nella modalità "solo prezzi di apertura" spesso nasconde proprio i dettagli esecutivi che più vanno verificati.
Nel report registrare almeno sei condizioni
Salvare strumento di trading, server del broker, intervallo di date del test, timeframe del grafico, fonte dei dati storici, metodo di modellazione e impostazione dello spread. La guida ufficiale del tester indica che, per impostazione predefinita, lo spread usato per simulare il prezzo Ask può essere quello corrente dello strumento al momento dell'avvio del test. Ciò significa che gli stessi criteri possono avere condizioni di costo diverse in giorni di test diversi e con impostazioni di spread diverse. Se si scrive solo "profitto netto del backtest" senza indicare spread, commissioni, swap e frequenza delle operazioni di quel momento, il risultato non è riproducibile.
Anche numero di operazioni, drawdown massimo e perdite consecutive vanno esaminati insieme. L'alto rendimento di poche operazioni non dimostra stabilità statistica; su una storia più lunga bisogna comunque verificare la presenza di ampi periodi di dati mancanti, gap anomali e cambiamenti nelle regole della piattaforma. Anche la dimensione del lotto per contratto, gli orari di trading e la distanza minima dello stop loss dei diversi contratti XAUUSD possono modificare il comportamento degli ordini dell'EA sul conto reale. Prima del test del fine settimana, controllare le specifiche dello strumento in MT4 e non copiare direttamente i parametri di altre piattaforme.
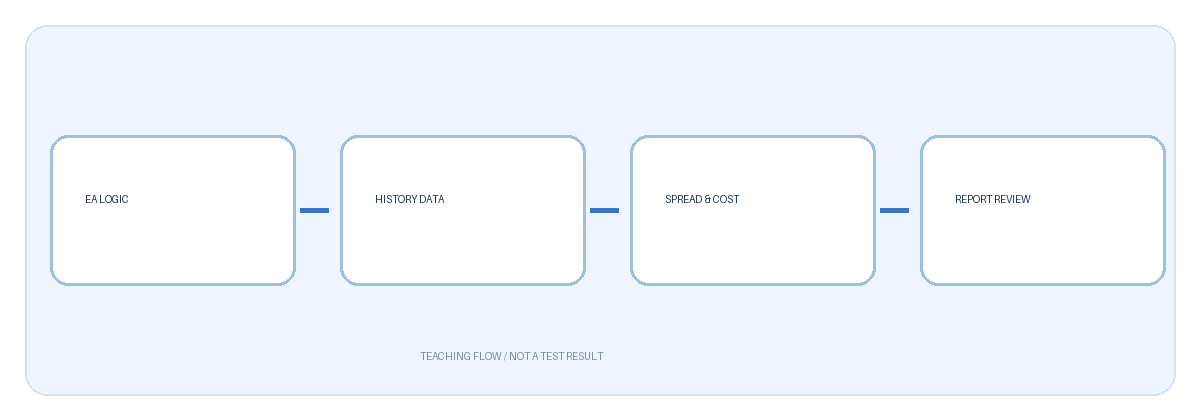
Il diagramma suddivide il processo in quattro passaggi: logica di attivazione della strategia, copertura dei dati storici, quotazioni e costi, revisione del report. È un diagramma disegnato appositamente per questo articolo, senza risultati di trading reali. Se uno qualsiasi dei passaggi non è chiarito, i numeri di profitto successivi mancano di una base esplicativa; completare i materiali e poi confrontare i risultati di test diversi ha più senso che ottimizzare subito i parametri.
Come valutare il rischio di overfitting
Se sulla stessa serie storica si modificano ripetutamente periodi degli indicatori, stop loss e sessioni di trading fino a ottenere la curva "più bella", e poi si dichiara valida la strategia usando la stessa serie storica, si trattano i materiali di test contemporaneamente come esercizio e come soluzione dell'esame. Una pratica di base è separare in anticipo l'intervallo di sviluppo dall'intervallo di verifica successivo non coinvolto nell'ottimizzazione, e registrare il motivo e la versione di ogni modifica. Se sulle dati non coinvolti nell'ottimizzazione la performance peggiora chiaramente, il buon risultato precedente può dipendere da uno specifico campione storico. Questo giudizio non è comunque una previsione dei rendimenti futuri; sia l'ambiente di mercato sia i costi di esecuzione cambiano.
Bisogna anche esaminare i prezzi e i log degli ordini vicino a ogni operazione, non solo il rendimento totale. Verificare in particolare se lo stop loss viene attivato come previsto, come l'EA gestisce rifiuti di ordini o codici di errore, se apre comunque posizioni quando lo spread si allarga improvvisamente e se tratta erroneamente ordini non eseguiti come eseguiti. Se necessario, osservare la stabilità operativa su nuovi dati in ambiente demo; anche l'ambiente demo non può sostituire i rischi di slippage e liquidità di un conto reale.
Una sequenza di verifica eseguibile nel fine settimana
Prima fare il backup dei parametri dell'EA e della versione dei dati storici, poi determinare date del test, fuso orario e commissioni; eseguire la modalità coerente con il meccanismo di attivazione dell'EA e salvare report e log completi; verificare operazione per operazione i periodi con grandi drawdown e profitti anomali; infine rieseguire il test su un periodo non coinvolto nell'ottimizzazione. Se la copertura dei dati è insufficiente, le ipotesi sullo spread non sono credibili o i log degli ordini contengono errori, scrivere la conclusione come "non determinabile", senza inserire risultati reali immaginati. Il trading con leva può causare perdite significative; il backtest non è una garanzia di rendimento.
