MT4 बैकटेस्ट की तीन मॉडलिंग विधियों में से कैसे चुनें? "हर टिक" भी वास्तविक टिक-दर-टिक नहीं है
केवल ओपन प्राइस, कंट्रोल पॉइंट और हर टिक—MT4 बैकटेस्ट की तीन विधियों की तुलना करें, EA के निर्णय लेने की आवृत्ति के अनुसार चुनें, और ऐतिहासिक डेटा, स्प्रेड तथा रिपोर्ट की सीमाओं की जाँच करें।
लेखक: थॉमस|EA और प्लेटफ़ॉर्म व्यवहार|31 अक्टूबर 2026
MT4 में EA का बैकटेस्ट करते समय बहुत लोग "हर टिक" देखकर मान लेते हैं कि परीक्षण में इतिहास के हर वास्तविक कोटेशन का उपयोग हुआ है, और फिर सुंदर लाभ वक्र को लाइव ट्रेडिंग का आधार मान लेते हैं। यह समझ बैकटेस्ट की विश्वसनीयता को बढ़ा-चढ़ाकर दिखाती है। MT4 स्ट्रैटेजी टेस्टर तीन मॉडलिंग विधियाँ प्रदान करता है, जिनका अंतर यह है कि K-लाइन के भीतर मूल्य पथ कैसे पुनर्निर्मित किया जाता है; सबसे बारीक विकल्प चुनने पर भी ऐतिहासिक डेटा, स्प्रेड और EA के ट्रेडिंग लॉजिक को देखना आवश्यक है। यह लेख केवल सेटिंग्स और व्याख्या के तरीकों पर चर्चा करता है; चार्ट शैक्षिक उदाहरण हैं और वास्तविक खाते या रिटर्न नहीं दिखाते।
पहले चित्र देखें: तीन विकल्प अलग-अलग प्रश्नों के उत्तर देते हैं
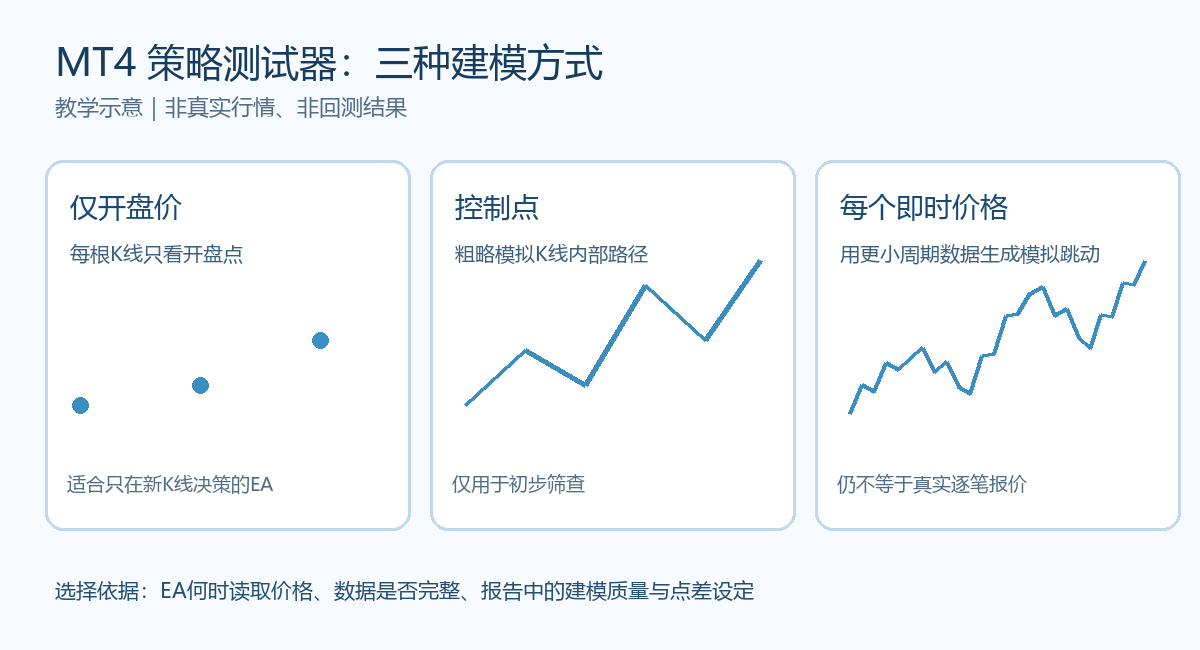
"केवल ओपन प्राइस" प्रत्येक परीक्षण K-लाइन की शुरुआत में ही रणनीति को कॉल करता है, यह उन EA के लिए उपयुक्त है जो स्पष्ट रूप से केवल नई K-लाइन पर सिग्नल पढ़ते हैं और K-लाइन के भीतर ट्रिगर क्रम पर निर्भर नहीं करते। "कंट्रोल पॉइंट" मोटे आंतरिक पथ से त्वरित अनुमान लगाता है, प्रारंभिक छँटाई के लिए उपयुक्त है, इसके आधार पर सूक्ष्म एंट्री या स्टॉप-लॉस प्रभाव की पुष्टि नहीं की जा सकती। "हर टिक" उपलब्ध छोटी अवधि के ऐतिहासिक डेटा का उपयोग करके मूल्य हलचल उत्पन्न करता है, जिसकी बारीकी अधिक है, लेकिन उत्पन्न पथ उस समय के वास्तविक टिक-दर-टिक कोटेशन से अभी भी भिन्न हो सकता है। तीन विकल्प "गति, सटीकता, वास्तविकता" के सरल समीकरण वाली रैंकिंग नहीं हैं।
कैसे चुनें: पहले जाँचें कि EA कब निर्णय लेता है
पहला कदम, EA का विवरण या कोड पढ़ें: यह नई K-लाइन आने पर केवल एक बार निर्णय लेता है, या हर कोटेशन अपडेट पर एंट्री, स्टॉप-लॉस मूविंग, ट्रेलिंग टेक-प्रॉफिट और पोज़िशन जोड़ने की जाँच करता है? यदि रणनीति केवल नई K-लाइन बनने पर सिग्नल देती है, तो पहले "केवल ओपन प्राइस" से पैरामीटर तेज़ी से दोहराएँ, फिर अधिक बारीक मोड से जाँचें कि ऑर्डर प्रबंधन में कोई अंतर है या नहीं। यदि EA इस पर निर्भर है कि K-लाइन के भीतर मूल्य पहले किस रेखा को छूता है, स्लाइडिंग स्टॉप-लॉस कब ट्रिगर होता है, तो "हर टिक" को मुख्य बैकटेस्ट के रूप में उपयोग करें, और देखें कि विभिन्न डेटा स्थितियों में परिणाम स्थिर हैं या नहीं।
दूसरा कदम, प्रतीक, अवधि, बैकटेस्ट अवधि, प्रारंभिक पूँजी और स्प्रेड निश्चित करें, और हर बदलाव दर्ज करें। MT4 आधिकारिक सहायता के अनुसार, टेस्टर स्प्रेड परीक्षण शुरू करते समय का वर्तमान स्प्रेड उपयोग कर सकता है, या निर्दिष्ट संख्या दी जा सकती है। इसलिए "वर्तमान स्प्रेड" पूरी ऐतिहासिक अवधि का वास्तविक बदलता स्प्रेड नहीं है। शॉर्ट-टर्म EA स्प्रेड के प्रति संवेदनशील होते हैं; कम से कम कई तर्कसंगत स्प्रेड अनुमानों के साथ परिणाम जाँचें, सबसे कम लागत वाले एक सेट को भविष्य का प्रतिनिधि न मानें।
तीसरा कदम, जाँचें कि ऐतिहासिक डेटा पूरी अवधि को कवर करता है या नहीं। आधिकारिक विवरण के अनुसार "हर टिक" मोड छोटी अवधि के डेटा पर निर्भर करता है, सामान्यतः पूर्ण M1 इतिहास आवश्यक है। अंतराल, विभिन्न स्रोतों का डेटा या ब्रोकर कोटेशन में अंतर मॉडलिंग और ऑर्डर परिणामों को बदल सकते हैं। उसी पैरामीटर सेट को किसी अन्य प्लेटफ़ॉर्म पर ले जाने से पहले, कॉन्ट्रैक्ट विनिर्देश, ट्रेडिंग समय और स्प्रेड की जाँच करें, न कि सीधे बैकटेस्ट निष्कर्ष की प्रतिलिपि करें।
रिपोर्ट में क्या देखें, क्या प्रमाण नहीं माना जा सकता
परीक्षण पूरा होने के बाद, रिपोर्ट की मॉडलिंग गुणवत्ता और चार्ट के रंग खंडों को देखें, जाँचें कि कोई अनुपलब्ध या असंगत ऐतिहासिक डेटा है या नहीं। "केवल ओपन प्राइस" मोड की मॉडलिंग गुणवत्ता n/a दिखा सकती है, इसका अर्थ यह नहीं कि रणनीति कठोर सत्यापन से पास हुई है। फिर ट्रेडों की संख्या, अधिकतम ड्रॉडाउन, लगातार हानि और प्रमुख ऑर्डर के ट्रिगर समय की जाँच करें। कम ट्रेडों पर आधारित उच्च रिटर्न विशेष रूप से कुछ ही नमूनों से प्रेरित हो सकता है; पैरामीटर थोड़ा बदलने पर स्पष्ट गिरावट भी मजबूती की कमी का संकेत मानी जानी चाहिए।
एक सामान्य गलती यह है कि "हर टिक" और "केवल ओपन प्राइस" का रिटर्न करीब देखकर यह दावा कर देना कि EA विश्वसनीय है। दोनों का करीब होना केवल यह दिखाता है कि इन दो सिमुलेशन स्थितियों में परिणाम करीब हैं। ऐतिहासिक मिलान नेटवर्क विलंब, स्लिपेज, ऑर्डर अस्वीकृति, चरम स्प्रेड और भविष्य के बाज़ार परिवर्तनों को पूरी तरह पुनः उत्पन्न नहीं कर सकता। अधिक सुरक्षित अगला कदम है: पैरामीटर ट्यूनिंग में शामिल न किए गए नमूना अवधि को अलग रखें, विभिन्न स्प्रेड और बाज़ार चरणों की जाँच करें, फिर डेमो खाते में रीयल-टाइम व्यवहार देखें। यदि बारीक मोड में रणनीति स्पष्ट रूप से विफल होती है, तो पहले ट्रिगर अंतर और डेटा समस्याओं का पता लगाएँ, न कि पैरामीटर को तब तक समायोजित करते रहें जब तक वक्र सुंदर न दिखे।
