MT4 EA बैकटेस्ट कर्व बहुत अच्छा दिखता है, फिर भी सीधे लाइव ट्रेडिंग क्यों नहीं कर सकते?
EA ट्रिगर लॉजिक के अनुसार मॉडलिंग विधि चुनें, ऐतिहासिक डेटा, स्प्रेड, रिपोर्ट और ओवरफिटिंग जोखिम की एक-एक करके जाँच करें; साथ में श्वेत-नीला मूल फ्लोचार्ट।
लेखक: थॉमस|EA और MT4 व्यावहारिक अनुप्रयोग|24 अक्टूबर 2026
सप्ताहांत में रीयल-टाइम कोटेशन का पीछा करने की ज़रूरत नहीं होती, यह EA बैकटेस्ट व्यवस्थित करने के लिए उपयुक्त है। लेकिन MT4 स्ट्रैटेजी टेस्टर में एक सुंदर कर्व देखने का मतलब यह नहीं कि EA वास्तविक ट्रेडिंग परीक्षण से गुज़र चुका है। विशेष रूप से शॉर्ट-टर्म गोल्ड EA में, एंट्री और एग्ज़िट अक्सर एक ही कैंडल के भीतर होते हैं; यदि बैकटेस्ट में उपयोग किया गया ऐतिहासिक डेटा और मॉडलिंग विधि इन उतार-चढ़ावों को पुनः प्रस्तुत नहीं कर सकती, तो परिणाम उसी नियम सेट के लिए अत्यधिक आशावादी दिख सकते हैं। यह लेख केवल बैकटेस्ट रिपोर्ट को पढ़ने की शर्तों और सीमाओं पर चर्चा करता है, काल्पनिक लाइव परिणाम प्रदर्शित नहीं करता।
पहले पूछें कि EA किस क्षण निर्णय लेता है
MT4 स्ट्रैटेजी टेस्टर के आधिकारिक विवरण में "केवल ओपन प्राइस", "कंट्रोल पॉइंट" और "हर टिक" जैसी ऐतिहासिक डेटा मॉडलिंग विधियाँ उपलब्ध हैं। केवल ओपन प्राइस तेज़ है, मुख्य रूप से उन रणनीतियों के लिए उपयुक्त है जो केवल नई कैंडल आने पर पिछली पूर्ण कैंडल को संसाधित करती हैं। यदि EA कैंडल के भीतर मूल्य के आधार पर ऑर्डर ट्रिगर करता है, ट्रेलिंग स्टॉप को स्थानांतरित करता है या उच्च-निम्न बिंदुओं का निर्धारण करता है, तो केवल ओपन प्राइस मोड महत्वपूर्ण पथों को छोड़ सकता है। "हर टिक" नाम सबसे सटीक सुनाई देता है, इसलिए यह न मानें कि यह अनिवार्य रूप से इतिहास के सभी वास्तविक टिक-दर-टिक निष्पादन को पुनः प्रस्तुत करता है; यदि परीक्षण में उपयोग किया गया आधारभूत ऐतिहासिक डेटा अपूर्ण है, तो भी इंटरपोलेशन और सिमुलेशन के माध्यम से मूल्य पथ उत्पन्न हो सकते हैं।
इसलिए पहला कदम EA कोड या विवरण पढ़ना है, यह सूचीबद्ध करना कि यह वास्तव में पूर्ण कैंडल, इंट्राडे कोटेशन, स्प्रेड या ट्रेडिंग सत्र पर निर्भर करता है या नहीं। दूसरा कदम तर्क के अनुरूप मॉडलिंग विधि चुनना है। केवल क्लोज़िंग प्राइस देखने वाले EA को अधिक सूक्ष्म मोड में रखने से समय लागत बढ़ सकती है, लेकिन इंट्राडे स्टॉप-लॉस वाले EA को केवल ओपन प्राइस मोड में रखने से अक्सर वे निष्पादन विवरण छिप जाते हैं जिन्हें सबसे अधिक सत्यापित करने की आवश्यकता होती है।
रिपोर्ट में कम से कम छह शर्तें दर्ज करें
ट्रेडिंग सिंबल, ब्रोकर सर्वर, परीक्षण तिथि सीमा, चार्ट अवधि, ऐतिहासिक डेटा स्रोत, मॉडलिंग विधि और स्प्रेड सेटिंग सहेजें। टेस्टर के आधिकारिक सहायता में बताया गया है कि डिफ़ॉल्ट रूप से Ask मूल्य के सिमुलेशन के लिए उपयोग किया जाने वाला स्प्रेड परीक्षण शुरू होने के समय उस सिंबल का वर्तमान स्प्रेड लिया जा सकता है। इसका मतलब है कि एक ही रणनीति के लिए विभिन्न परीक्षण तिथियों और विभिन्न स्प्रेड सेटिंग्स में लागत की शर्तें बदल सकती हैं। यदि केवल "बैकटेस्ट शुद्ध लाभ" लिखा जाए, लेकिन उस समय का स्प्रेड, कमीशन, ओवरनाइट शुल्क और ट्रेडिंग आवृत्ति न बताई जाए, तो परिणाम पुनरुत्पादित नहीं किया जा सकता।
ट्रेडों की संख्या, अधिकतम ड्रॉडाउन और लगातार हानियों को भी साथ में देखना चाहिए। कुछ ही ट्रेडों की उच्च आय सांख्यिकीय स्थिरता सिद्ध नहीं कर सकती; लंबे इतिहास में अभी भी जाँच करनी चाहिए कि क्या डेटा के बड़े अंतराल, असामान्य गैप और प्लेटफ़ॉर्म नियमों में परिवर्तन हैं। विभिन्न XAUUSD अनुबंधों की प्रति-लॉट मात्रा, ट्रेडिंग समय और स्टॉप-लॉस की न्यूनतम दूरी भी EA के वास्तविक खाते पर ऑर्डर व्यवहार को बदल सकती हैं। सप्ताहांत परीक्षण से पहले MT4 सिंबल विनिर्देश देखें, अन्य प्लेटफ़ॉर्म के पैरामीटर सीधे कॉपी न करें।
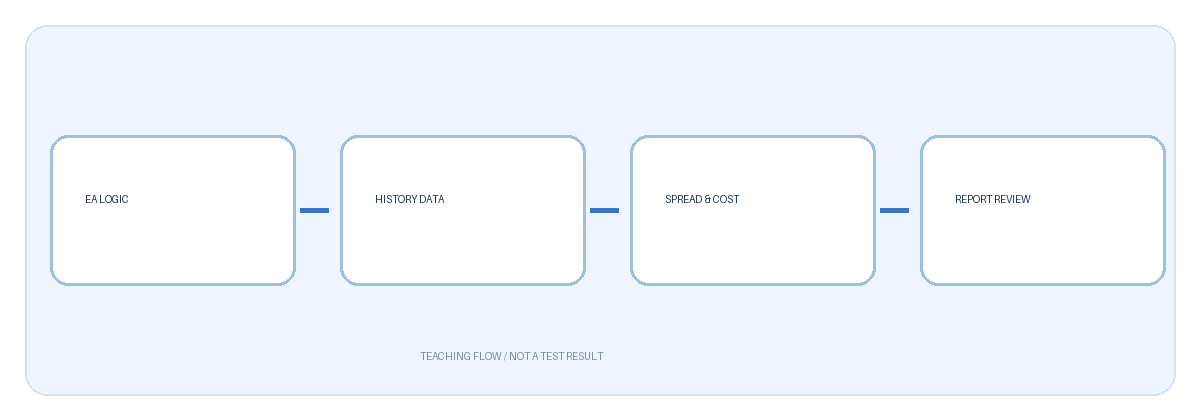
चित्र प्रक्रिया को चार चरणों में विभाजित करता है: रणनीति ट्रिगर लॉजिक, ऐतिहासिक डेटा कवरेज, कोटेशन और लागत, रिपोर्ट समीक्षा। यह इस लेख का स्व-निर्मित फ्लोचार्ट है, इसमें वास्तविक ट्रेडिंग परिणाम नहीं हैं। यदि कोई भी चरण स्पष्ट रूप से नहीं समझाया गया है, तो बाद के लाभ आंकड़ों के पास व्याख्या का आधार नहीं है; सामग्री पूरी करने के बाद विभिन्न परीक्षण परिणामों की तुलना करना, तुरंत पैरामीटर अनुकूलित करने से अधिक अर्थपूर्ण है।
ओवरफिटिंग जोखिम का आकलन कैसे करें
यदि एक ही ऐतिहासिक अवधि पर बार-बार संकेतक अवधि, स्टॉप-लॉस और ट्रेडिंग सत्र बदले जाएँ जब तक कर्व "सबसे अच्छा दिखे", फिर उसी ऐतिहासिक अवधि का उपयोग करके रणनीति को प्रभावी घोषित किया जाए, तो परीक्षण सामग्री को एक साथ अभ्यास प्रश्न और परीक्षा उत्तर दोनों मान लिया गया है। एक बुनियादी तरीका यह है कि विकास अवधि और बाद की उस सत्यापन अवधि को पहले से अलग किया जाए जिसने पैरामीटर ट्यूनिंग में भाग नहीं लिया, और प्रत्येक परिवर्तन का कारण और संस्करण दर्ज किया जाए। यदि पैरामीटर ट्यूनिंग में भाग न लेने वाले डेटा पर प्रदर्शन स्पष्ट रूप से बिगड़ता है, तो मूल अच्छे परिणाम विशिष्ट ऐतिहासिक नमूने पर निर्भर हो सकते हैं। यह निर्णय अभी भी भविष्य के रिटर्न का पूर्वानुमान नहीं है; बाज़ार का वातावरण और निष्पादन लागत दोनों बदलेंगे।
प्रत्येक ट्रेड के आस-पास के मूल्य और ऑर्डर लॉग भी देखें, न कि केवल कुल रिटर्न। मुख्य रूप से जाँचें कि क्या स्टॉप-लॉस अपेक्षा के अनुसार ट्रिगर हुआ, ऑर्डर अस्वीकृति या त्रुटि कोड आने पर EA कैसे संभालता है, स्प्रेड अचानक बढ़ने पर क्या अभी भी पोज़िशन खोलता है, और क्या गलती से अधूरे ऑर्डर को निष्पादित मान लिया गया है। यदि आवश्यक हो, तो नए डेटा पर डेमो वातावरण में संचालन स्थिरता का अवलोकन करें; डेमो वातावरण भी वास्तविक खाते के स्लिपेज और तरलता जोखिम का विकल्प नहीं है।
एक व्यावहारिक सप्ताहांत जाँच क्रम
पहले EA पैरामीटर और ऐतिहासिक डेटा संस्करण का बैकअप लें, फिर परीक्षण तिथि, समय क्षेत्र और शुल्क निर्धारित करें; EA ट्रिगर तंत्र के अनुरूप मोड चलाएँ, पूरी रिपोर्ट और लॉग सहेजें; बड़े ड्रॉडाउन और असामान्य लाभ की समय अवधि के लिए ट्रेड-दर-ट्रेड जाँच करें; अंत में पैरामीटर ट्यूनिंग में भाग न लेने वाली अवधि के साथ पुनः परीक्षण करें। यदि डेटा कवरेज अपर्याप्त है, स्प्रेड की धारणा विश्वसनीय नहीं है या ऑर्डर लॉग में त्रुटियाँ हैं, तो निष्कर्ष को "निर्धारित नहीं किया जा सकता" लिखें, काल्पनिक लाइव परिणाम न भरें। लीवरेज ट्रेडिंग से बड़ी हानि हो सकती है, बैकटेस्ट रिटर्न की गारंटी नहीं है।
