सोने का कोटेशन वॉल्यूम बढ़ा लेकिन कीमत नहीं बढ़ी, क्या सीधे डिस्ट्रीब्यूशन मान सकते हैं?
कोटेशन गतिविधि बढ़ना विक्रेता के शुद्ध बहिर्वाह के बराबर नहीं है। गैर-वास्तविक मार्केट संकेत का उपयोग करके डेटा की परिभाषा, कीमत की प्रगति और आगे की पुष्टि जाँचें, ताकि वॉल्यूम बढ़ने पर कीमत रुकने को निश्चित रिवर्सल न लिखा जाए।
लेखक: थॉमस|तकनीकी विश्लेषण|12 नवंबर 2026
सारांश: सोने के चार्ट में वॉल्यूम बार अचानक ऊँचा हो जाता है, लेकिन कीमत लगातार नहीं बढ़ती, तो इसे आसानी से "मुख्य खिलाड़ियों का डिस्ट्रीब्यूशन" समझ लिया जाता है। यह कथन अक्सर उस सीमा से आगे निकल जाता है जो डेटा स्वयं सिद्ध कर सकता है। विशेष रूप से जब कोटेशन की संख्या को वॉल्यूम संकेतक के रूप में उपयोग किया जाए, तो पहले यह पुष्टि करनी चाहिए कि वॉल्यूम बार किस वस्तु की गणना कर रहा है, फिर कीमत की प्रगति और आगे की वापसी देखनी चाहिए, ताकि गतिविधि बढ़ने को सीधे विक्रेता की जीत के बराबर न माना जाए।
वॉल्यूम बार बढ़ता है, तो वास्तव में क्या बढ़ता है
MetaTrader के आधिकारिक दस्तावेज़ बताते हैं कि विदेशी मुद्रा बाजार में Volumes सामान्यतः चयनित अवधि में कीमत परिवर्तनों की संख्या की गणना करता है। प्लेटफ़ॉर्म tick और वास्तविक ट्रेड वॉल्यूम सेटिंग्स में भी अंतर करता है। किसी विशिष्ट सोने CFD के लिए, डेटा स्रोत और प्रतीक विवरण देखना आवश्यक है; केवल बार के रूप से यह नहीं मानना चाहिए कि यह वैश्विक ट्रेड हुए औंस की संख्या दर्शाता है।
वास्तविक ट्रेड वॉल्यूम होने पर भी, अकेला एक वॉल्यूम बार सीधे शुद्ध खरीद या शुद्ध बिक्री के बराबर नहीं होता। प्रत्येक ट्रेड में दो पक्ष होते हैं; दिशा निर्धारण के लिए अतिरिक्त परिभाषा और डेटा चाहिए। कोटेशन की संख्या से पूंजी प्रवाह की राशि का अनुमान लगाना तो और भी संभव नहीं है, और इसके आधार पर यह भी नहीं कहा जा सकता कि किसी विशेष प्रकार के प्रतिभागी का डिस्ट्रीब्यूशन हो रहा है। यह लेख अवलोकन विधि पर चर्चा करता है, किसी विशिष्ट प्लेटफ़ॉर्म के मार्केट पर निष्कर्ष नहीं।
शैक्षिक परिदृश्य: वॉल्यूम बार ऊँचा, कीमत अभी भी रेंज में
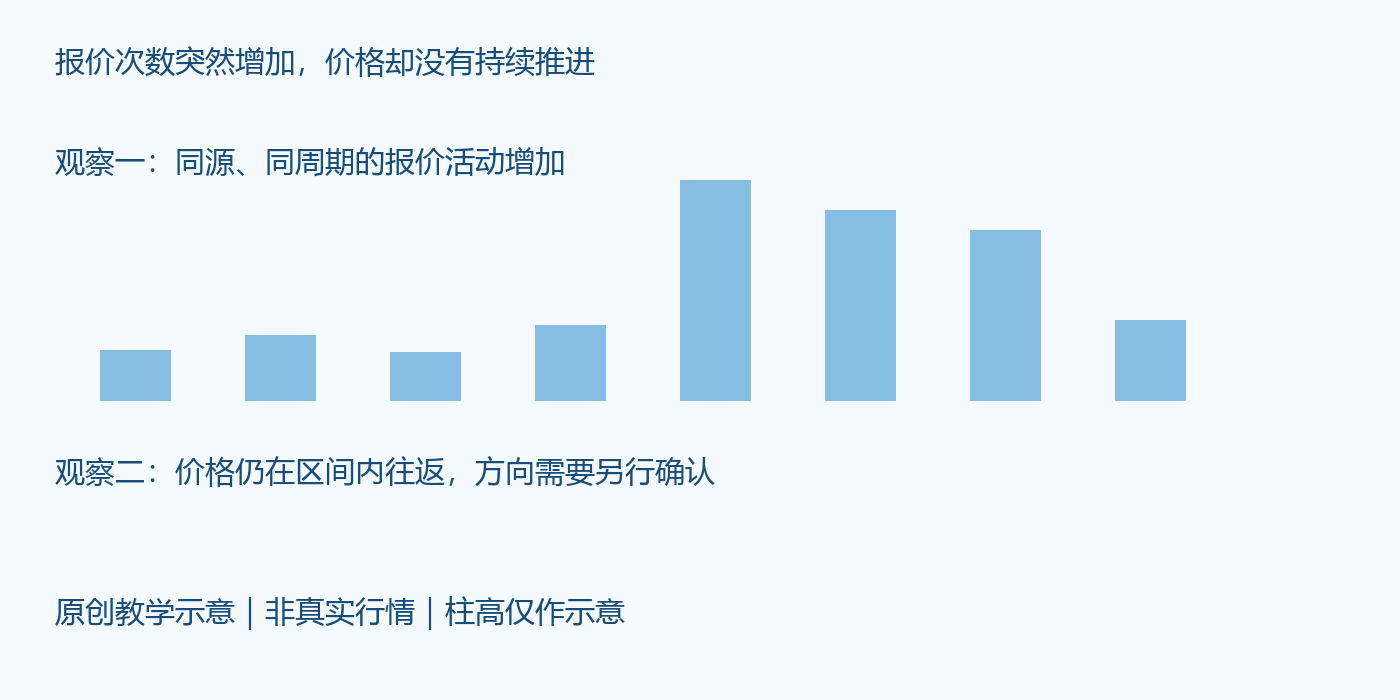
चित्र मूल शैक्षिक संकेत है, वास्तविक मार्केट नहीं, बार की ऊँचाई का कोई वास्तविक ट्रेड मात्रा अर्थ नहीं है। मान लें कि एक ही प्लेटफ़ॉर्म, एक ही अवधि में कुछ वॉल्यूम बार पिछले स्तर से ऊँचे हैं, लेकिन कीमत कई बार रेंज के ऊपरी किनारे के पास जाकर वापस गिरती है और क्लोज़ रेंज के भीतर ही रहता है। इसे पहले केवल कोटेशन गतिविधि में वृद्धि और ऊपर की ओर प्रगति की कमी के रूप में वर्णित किया जा सकता है।
आगे अलग-अलग रास्ते हो सकते हैं: कीमत समेकन के बाद ऊपरी किनारे को तोड़ सकती है, रेंज के निचले बिंदु से नीचे जा सकती है, या दोलन जारी रख सकती है। केवल वर्तमान वॉल्यूम बार के आधार पर किसी भी संभावना को पहले से बाहर नहीं किया जा सकता। यदि सभी बार-बार होने वाली हरकतों को छिपी हुई बड़ी पूंजी की गतिविधि के कारण मान लिया जाए, तो ऐसी व्याख्या मिलती है जिसे गलत सिद्ध नहीं किया जा सकता, और वास्तविक समीक्षा का मूल्य खो जाता है।
पहले समान अवधियों की तुलना करें, फिर असामान्यता तय करें
पहले K-लाइन अवधि, सर्वर समयक्षेत्र, संकेतक प्रकार और डेटा पूर्ण है या नहीं, यह पुष्टि करें। बन रही K-लाइन में केवल आंशिक समय की गणना होती है, इसकी सीधे पूर्ण K-लाइन से तुलना नहीं की जा सकती। अलग-अलग ट्रेडिंग सत्रों में कोटेशन की सक्रियता भी भिन्न हो सकती है; जहाँ संभव हो, दिन के निकटवर्ती समयखंडों से तुलना करें, न कि शांत समयखंड की यांत्रिक रूप से समाचार जारी होने के क्षण से तुलना करें।
इसके बाद वॉल्यूम बार परिवर्तन के अनुरूप कीमत की सीमा, बॉडी और क्लोज़ स्थिति दर्ज करें। यदि उतार-चढ़ाव की सीमा बढ़ती है लेकिन क्लोज़ मूल रेंज में लौट आता है, तो यह केवल दर्शाता है कि आना-जाना अधिक स्पष्ट है; यदि कीमत लगातार रेंज से बाहर जाती है और पुलबैक में टिकती है, तब दिशा जारी रहने का आधार बढ़ता है। इन जाँचों के स्थान पर वॉल्यूम बार के रंग का उपयोग नहीं करना चाहिए; संकेतक का रंग केवल पिछले बार से बढ़ने या घटने का संकेत हो सकता है।
कमजोर परिकल्पना कैसे सिद्ध होती है, और कैसे विफल होती है
एक परीक्षण योग्य कमजोर परिदृश्य यह है: कई बार ऊपर की कोशिश विफल होने के बाद, कीमत पुष्टि किए गए रेंज के निचले बिंदु से नीचे जाती है, चयनित अवधि का क्लोज़ उसके नीचे रहता है, और रिबाउंड भी उसे वापस नहीं ले पाता। इस स्थिति में वॉल्यूम बार परिवर्तन पृष्ठभूमि के रूप में काम कर सकता है, मुख्य प्रमाण अभी भी कीमत संरचना का टूटना और वापसी में विफलता है।
यदि कीमत रेंज को फिर से वापस पा लेती है और आगे पिछले ऊपरी परीक्षण उच्च से ऊपर निकल जाती है, तो मूल कमजोर परिदृश्य वापस लेना होगा। यदि केवल क्षणिक नीचे की ओर झलक के बाद वापस खिंच जाती है, तो झूठे ब्रेकआउट की संभावना को भी नजरअंदाज नहीं करना चाहिए। अवलोकन अवधि और पुष्टि निम्न बिंदु पहले से तय होने चाहिए, बाद में क्षेत्र को खिसकाकर मूल निर्णय को सदैव सही दिखाने की कोशिश नहीं करनी चाहिए।
एक सामान्य विफल निर्णय
शिक्षण में सामान्य गलती यह है: कोटेशन वॉल्यूम बढ़ा देखकर लेकिन बढ़त कम देखकर सीधे गिरावट का निर्णय लेना, बाद में कीमत समेकन पूरा करके ऊपर बढ़ती रहती है, फिर उसी घटना को "संचय" कह देना। दोनों नामकरणों में यह नहीं बताया गया कि उस समय कौन-सा प्रमाण रास्तों में अंतर कर सकता था। अधिक उपयोगी रिकॉर्ड यह है: उस समय निचला बिंदु टूटा था या नहीं, रेंज वापस मिली थी या नहीं, किस अवधि से पुष्टि की गई थी, और कब परिकल्पना को अमान्य माना गया।
यह एक काल्पनिक उदाहरण है, व्यक्तिगत ट्रेडिंग अनुभव नहीं। यह हमें वर्णन और व्याख्या को अलग रखने की याद दिलाता है: वॉल्यूम बार का ऊँचा होना एक जाँचने योग्य डेटा घटना है, जबकि "कौन क्या कर रहा है" केवल प्रमाण-रहित अनुमान हो सकता है।
विधि की लागू सीमाएँ
डेटा स्रोत बदलना, इतिहास पूरा होना, कोटेशन असामान्यता और सत्र अंतर वॉल्यूम बार की तुलनीयता को प्रभावित कर सकते हैं। यदि इन इनपुट की पुष्टि नहीं हो सकती, तो वॉल्यूम-कीमत निष्कर्ष रोक देना चाहिए, न कि समस्या छिपाने के लिए और संकेतक जोड़ने चाहिए। संरचना की पुष्टि होने पर भी, गैप, स्प्रेड बढ़ना और स्लिपेज वास्तविक निकास परिणाम को बदल सकते हैं। जोखिम बजट कथा से स्वतंत्र होना चाहिए; कोई भी वॉल्यूम-कीमत संयोजन दिशा या लाभ की गारंटी नहीं दे सकता।
