הצעת מחיר לזהב מתרחבת אך אינה עולה — האם ניתן לקבוע ישירות יציאת כספים?
עלייה בפעילות הצעות מחיר אינה שווה לזרימה נטו של מוכרים. באמצעות המחשת שוק שאינה אמיתית, בדקו את בסיס הנתונים, התקדמות המחיר ואישור עוקב, כדי להימנע מהצגת עלייה בנפח עם קיפאון כמהפך ודאי.
מחבר: תומאס|ניתוח טכני|12 בנובמבר 2026
תקציר: עמודות הנפח בגרף הזהב מתרוממות לפתע, אך המחיר אינו ממשיך לעלות, וקל לפרש זאת כ"יציאת כספים של השחקנים הגדולים". טענה זו לעיתים קרובות חורגת ממה שהנתונים עצמם יכולים להוכיח. במיוחד כאשר משתמשים במספר הצעות המחיר כמדד נפח, יש תחילה לוודא מהי אוכלוסיית הנתונים שהעמודה סופרת, ולאחר מכן לבחון את התקדמות המחיר ואת ההתאוששות העוקבת, כדי להימנע מהשוואת עלייה בפעילות לניצחון המוכרים. XAUUSD, EA, MT4 ו-MT5 מוזכרים בהתאם להקשר המקורי.
עמודת הנפח עולה — מה בעצם עולה
התיעוד הרשמי של MetaTrader מסביר כי Volumes בשוק המט"ח סופר בדרך כלל את מספר שינויי המחיר בטווח הזמן הנבחר. הפלטפורמה גם מבדילה בין הגדרות tick לבין נפח מסחר אמיתי. עבור CFD זהב ספציפי, יש לבדוק את מקור הנתונים ואת תיאור הנכס, ולא להסיק רק ממראה העמודה שהיא מייצגת אונקיות מסחר עולמיות.
גם אם מדובר בנפח מסחר אמיתי, עמודת נפח בודדת אינה שווה ישירות לקנייה נטו או מכירה נטו. בכל עסקה יש שני צדדים, וקביעת כיוון מחייבת הגדרה ונתונים נוספים. מספר הצעות המחיר certainly אינו יכול לשמש לחישוב סכום זרימת הון, ובוודאי שלא לזהות סוג מסוים של משתתפים כמי שיוצאים מהפוזיציה. המאמר דן בשיטת התבוננות, ולא במסקנה לגבי שוק של פלטפורמה מסוימת.
תרחיש לימודי: עמודות נפח מתרוממות, המחיר נשאר בטווח
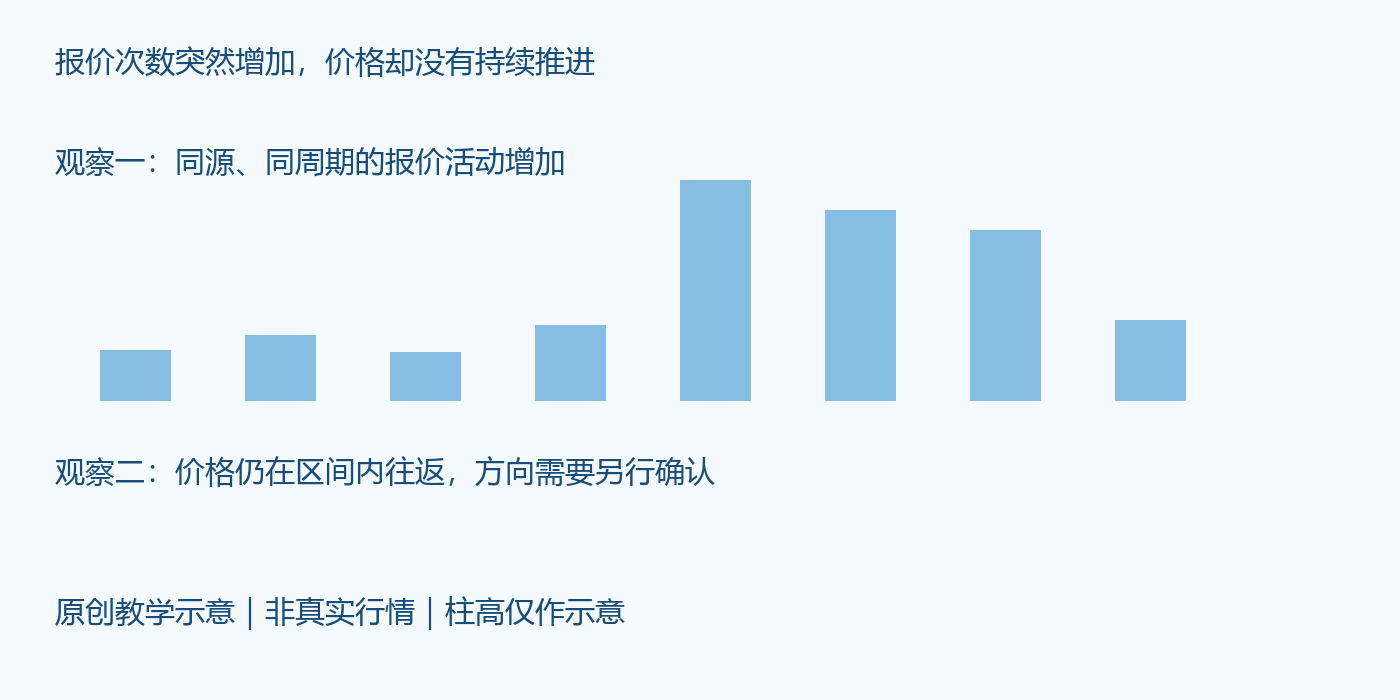
התמונה היא המחשה לימודית מקורית, אינה שוק אמיתי, ולגובה העמודות אין משמעות של כמות מסחר בפועל. נניח שבאותה פלטפורמה ובאותו טווח זמן, כמה עמודות נפח גבוהות מהרמה הקודמת, אך המחיר מתקרב מספר פעמים לגבול העליון של הטווח ונסוג, והסגירה נשארת בתוך הטווח. ניתן לתאר זאת תחילה רק כעלייה בפעילות הצעות מחיר וחוסר בהתקדמות כלפי מעלה.
קיימים מסלולים שונים בהמשך: המחיר עשוי לפרוץ את הגבול העליון לאחר התכנסות, לשבור את השפל של הטווח, או להמשיך לנוע בצורה צדדית. על סמך עמודות הנפח הנוכחיות בלבד לא ניתן לשלול מראש אף אחד מהמסלולים. אם מייחסים כל תנודה חוזרת לפעולה נסתרת של הון גדול, קל להגיע להסבר שאינו ניתן להפרכה ולאבד את הערך המעשי של סקירה.
השוו תחילה תקופות דומות, ורק אחר כך קבעו חריגות
תחילה ודאו את טווח הזמן של הנרות, אזור הזמן של השרת, סוג המדד והאם הנתונים שלמים. נר שנמצא בתהליך היווצרות סופר רק חלק מהזמן, ואין להשוותו ישירות לנר שלם. גם רמת הפעילות של הצעות מחיר עשויה להשתנות בין שעות מסחר שונות, ולכן יש להשוות ככל האפשר לשעות דומות באותו יום, ולא להשוות באופן מכני בין תקופה שקטה לרגע פרסום חדשות.
לאחר מכן רשמו את טווח המחירים, הגוף ומיקום הסגירה המתאימים לשינוי בעמודות הנפח. אם טווח התנודה מתרחב אך הסגירה חוזרת לטווח המקורי, ניתן לומר רק שהמאבק ההדדי בולט יותר; אם המחיר ממשיך לצאת מהטווח ושומר עליו בנסיגה חוזרת, הבסיס להמשך הכיוון מתחזק. אין להחליף בדיקות אלו בצבע עמודת הנפח, שכן צבע המדד עשוי רק להצביע על עלייה או ירידה לעומת העמודה הקודמת.
כיצד הנחת חולשה מתממשת, וכיצד היא נכשלת
תרחיש חולשה שניתן לבחון הוא: לאחר כמה ניסיונות עלייה כושלים, המחיר שובר את שפל הטווח המאושר, הסגירה בטווח הזמן הנבחר נשארת מתחתיו, וגם התיקון אינו מצליח להחזירו. במקרה כזה שינוי עמודות הנפח יכול לשמש כרקע, אך הראיה המרכזית היא עדיין שבירת המבנה והכישלון בהתאוששות.
אם המחיר משחזר את הטווח ואף עובר מעל שיא העלייה הקודם, יש לחזור בו מתרחיש החולשה המקורי. אם מדובר רק בדקירה רגעית כלפי מטה ואחריה משיכה חזרה, אין להתעלם מאפשרות של פריצה כוזבת. יש לקבוע מראש את טווח הזמן לתצפית ואת שפל האישור, ולא להזיז את האזור בדיעבד כך שהשיפוט המקורי ייראה תמיד נכון.
טעות נפוצה בשיפוט
טעות נפוצה בהוראה היא: לראות עלייה בנפח הצעות המחיר ללא עלייה משמעותית במחיר ולהסיק ירידה מיידית, ולאחר שהמחיר מסיים התכנסות וממשיך לעלות, לשנות את שם אותה תופעה ל"איסוף". בשני המקרים לא הוסבר אילו ראיות בזמן אמת היו יכולות להבדיל בין המסלולים. תיעוד שימושי יותר הוא: האם השפל נשבר אז, האם הטווח שוחזר, באיזה טווח זמן נעשה האישור, ומתי הוכרה אי-תוקפות ההנחה.
זהו מקרה היפותטי, לא חוויית מסחר אישית. הוא מזכיר לנו להפריד בין תיאור להסבר: עלייה בעמודות הנפח היא תופעה נתונית הניתנת לבדיקה, ואילו "מי עושה מה" עשוי להיות רק השערה חסרת ראיות.
גבולות התחולה של השיטה
החלפת מקור נתונים, השלמת היסטוריה, חריגות בהצעות מחיר והבדלים בין שעות מסחר עלולים כולם להשפיע על השוואת עמודות הנפח. אם לא ניתן לאשר את הקלטים הללו, יש להשהות את מסקנות הנפח-מחיר, ולא להוסיף מדדים נוספים שמסתירים את הבעיה. גם אם המבנה מאושר, פערי פתיחה, התרחבות מרווחים והחלקה עדיין עלולים לשנות את תוצאת היציאה בפועל. תקציב הסיכון חייב להיות עצמאי מהנרטיב, וכל שילוב נפח-מחיר אינו יכול להבטיח כיוון או תשואה.
