Comment tester la sensibilité au spread dans un backtest d'EA sur l'or MT4 ?
Fixez les conditions de test, ne modifiez que le spread, comparez le nombre de transactions, le profit net et le drawdown, afin d'identifier la dépendance des résultats aux coûts d'exécution.
Auteur : Thomas|Pratique MT4|Publication initialement prévue le 7 novembre à 18:00, republiée le 8 novembre 2026.
Résumé : Fixez les conditions de test, ne modifiez que le spread, comparez le nombre de transactions, le profit net et le drawdown, afin d'identifier la dépendance des résultats aux coûts d'exécution.
Établir d'abord une base reproductible
Dans le testeur de stratégie MT4, sélectionnez l'EA, le symbole de l'or, la période du graphique et l'intervalle historique, puis enregistrez la version de l'EA, les paramètres, le capital initial, le nombre de décimales de cotation et le mode de modélisation. Désactivez d'abord l'optimisation, exécutez un test à paramètres fixes et enregistrez le rapport. Différents courtiers peuvent utiliser des noms de symboles d'or, des spécifications de contrat et des données historiques différents. Vérifiez ces conditions avant de changer de plateforme, sinon les écarts de test peuvent provenir des données et du contrat, et non du spread.
Lorsque le testeur permet de définir le spread, notez d'abord l'unité utilisée par le champ. Le point dans le terminal est généralement lié à la précision de cotation du symbole ; on ne peut pas directement assimiler les points à des dollars. Consultez les spécifications du symbole et le plus petit changement de prix, puis convertissez le spread de test en un écart de prix compréhensible. Les données historiques et le mode de modélisation doivent également être conservés pour faciliter les vérifications ultérieures.
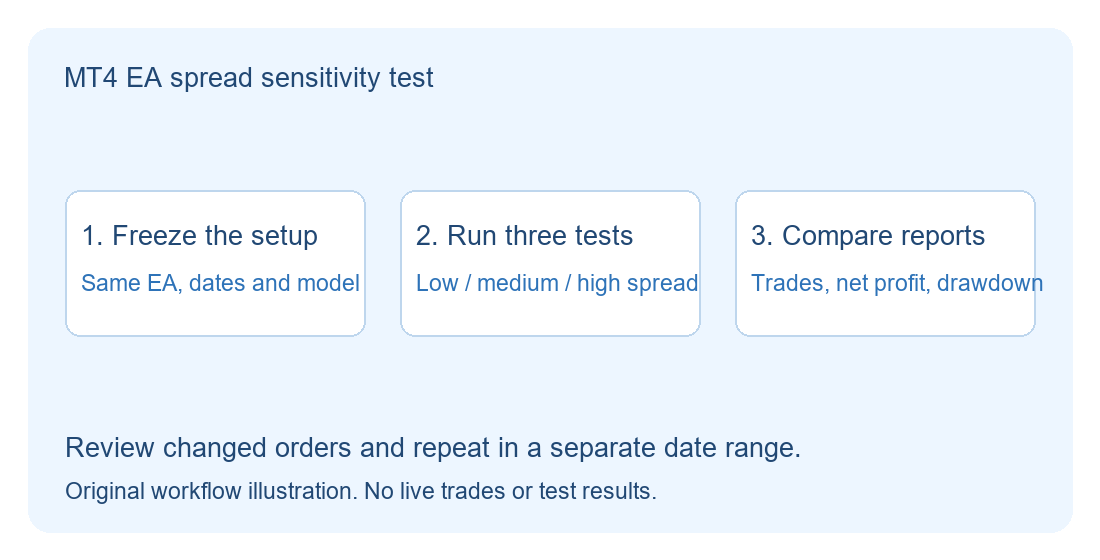
Ne modifier que le spread, puis observer quels résultats changent
Conservez la même fenêtre de test et le même modèle, puis exécutez séparément trois paliers : faible, moyen et élevé. Les paliers doivent provenir de relevés de cotation vérifiables de cette plateforme, par exemple les périodes de liquidité habituelle et les périodes de spread plus large. Si vous n'avez pas encore de relevés fiables, vous pouvez utiliser des paliers hypothétiques clairement indiqués pour un test de résistance. Enregistrez chaque fois les valeurs d'entrée réelles ; n'optimisez pas les paramètres d'entrée et de sortie en même temps que vous ajustez le spread. Ainsi, les variations de résultats sont plus faciles à retracer.
Pour chaque palier, comparez au minimum le profit net, le nombre de transactions et le drawdown maximal. Pour un EA de court terme, l'espace attendu par transaction est plus réduit ; lorsque le coût augmente, le profit peut se comprimer nettement. Si le nombre de transactions change aussi, prélevez quelques exemples dans la liste des ordres et vérifiez le prix de déclenchement, le sens de l'ordre ainsi que les heures d'entrée et de sortie. Une variation du spread peut modifier à la fois le déclenchement et la sortie ; on ne peut donc pas simplement remplacer une nouvelle exécution par une soustraction d'un montant fixe au profit total du backtest initial.
Conserver le détail des transactions lors de la lecture du rapport
Supposons que le palier à faible spread et le palier moyen aient un nombre de transactions proche, mais que le palier élevé voie ce nombre chuter fortement tandis que le drawdown s'aggrave. Cette combinaison mérite un examen plus approfondi : les changements sont-ils concentrés sur certaines plages horaires, concernent-ils une distance de sortie très étroite, ou l'EA applique-t-il un filtre de spread maximal ? Si le filtre saute certaines transactions, la variation du profit net reflète à la fois l'impact des coûts d'exécution et celui de la modification de l'ensemble des transactions. Une comparaison transaction par transaction aide à distinguer ces deux situations.
Pour un même palier, on peut aussi relancer le test sur une autre fenêtre historique afin d'observer si les résultats dépendent de quelques transactions. La qualité de modélisation indiquée dans le rapport reflète les données de test et la modélisation ; elle ne permet pas à elle seule de mesurer les exécutions réelles futures. Si les résultats de test présentent des anomalies, consultez également les erreurs et les enregistrements manquants dans les journaux pour confirmer que l'EA a bien fonctionné avec les paramètres attendus.
Quand une vérification complémentaire est nécessaire
Les paliers de spread statiques conviennent pour comparer la sensibilité aux coûts. Le spread réel varie dans le temps ; le slippage, les rejets d'ordre, la latence et les règles d'exécution peuvent aussi affecter l'exécution. Si une simple hausse modérée des coûts fait basculer les résultats, vérifiez d'abord les paramètres et le détail des ordres, puis observez avec un échantillon indépendant ou un compte de démonstration. Les résultats simulés et les tests historiques doivent tous indiquer l'environnement et les limites. L'objectif du rapport est d'identifier les conditions dans lesquelles la stratégie risque de devenir inefficace ; il ne permet pas de promettre des rendements.
