La courbe de backtest d'un EA MT4 est belle, pourquoi ne pas passer directement en réel ?
Choisir la méthode de modélisation selon la logique de déclenchement de l'EA, vérifier point par point les données historiques, le spread, le rapport et le risque de surapprentissage ; diagramme original blanc-bleu inclus.
Auteur : Thomas|Pratique EA et MT4|24 octobre 2026
Le week-end, pas besoin de courir après les cotations en temps réel, c'est le bon moment pour organiser les backtests d'EA. Mais voir une belle courbe dans le testeur de stratégie MT4 ne signifie pas que l'EA a passé l'épreuve du trading réel. En particulier pour les EA de scalping sur l'or, les entrées et sorties se produisent souvent à l'intérieur d'une seule bougie ; si les données historiques et la méthode de modélisation utilisées pour le backtest ne peuvent pas restituer ces fluctuations, le résultat peut sembler excessivement optimiste pour le même ensemble de règles. Cet article traite uniquement de la manière de lire les conditions et les limites d'un rapport de backtest, sans présenter de résultats réels fictifs.
Demander d'abord à quel moment l'EA prend ses décisions
La documentation officielle du testeur de stratégie MT4 propose des méthodes de modélisation des données historiques telles que « prix d'ouverture uniquement », « points de contrôle » et « chaque tick ». Le mode « prix d'ouverture uniquement » est plus rapide et convient principalement aux stratégies qui ne traitent la bougie précédente terminée qu'à l'arrivée d'une nouvelle bougie. Si l'EA déclenche des ordres, déplace le stop loss ou juge les plus hauts et plus bas à l'intérieur d'une bougie en fonction du prix, le mode « prix d'ouverture uniquement » peut manquer des trajectoires essentielles. Ce n'est pas parce que le nom « chaque tick » semble le plus précis qu'il faut croire qu'il reproduit nécessairement tous les échanges réels tick par tick de l'historique ; si les données historiques de base utilisées pour le test sont incomplètes, des trajectoires de prix peuvent encore être générées par interpolation et simulation.
La première étape consiste donc à lire le code ou la description de l'EA pour lister ce sur quoi il repose réellement : bougies terminées, cotations intraday, spread ou sessions de trading. La deuxième étape consiste à choisir une méthode de modélisation conforme à cette logique. Placer un EA qui ne regarde que la clôture dans un mode plus fin peut aussi augmenter le temps de calcul, mais placer un EA avec stop loss intraday en mode « prix d'ouverture uniquement » masque souvent les détails d'exécution qu'il faut précisément valider.
Consigner au moins six conditions dans le rapport
Enregistrer l'instrument, le serveur du courtier, la plage de dates du test, la période du graphique, la source des données historiques, la méthode de modélisation et le réglage du spread. L'aide officielle du testeur indique que, par défaut, le spread utilisé pour simuler le prix Ask peut être le spread actuel de l'instrument au moment du lancement du test. Cela signifie que, pour une même stratégie, les conditions de coût peuvent varier selon le jour du test et le réglage du spread. Si l'on note seulement le « profit net du backtest » sans préciser le spread, la commission, les frais de swap et la fréquence des transactions à ce moment-là, le résultat n'est pas reproductible.
Le nombre de transactions, le drawdown maximal et les pertes consécutives doivent aussi être examinés ensemble. Un rendement élevé sur quelques transactions ne prouve pas une stabilité statistique ; sur un historique plus long, il faut encore vérifier l'existence de longues périodes de données manquantes, de gaps anormaux et de changements de règles de la plateforme. La taille du lot par contrat, les horaires de trading et la distance minimale du stop loss varient selon les contrats XAUUSD et modifient aussi le comportement des ordres de l'EA sur un compte réel. Avant un test du week-end, consulter d'abord les spécifications de l'instrument dans MT4, sans copier directement les paramètres d'une autre plateforme.
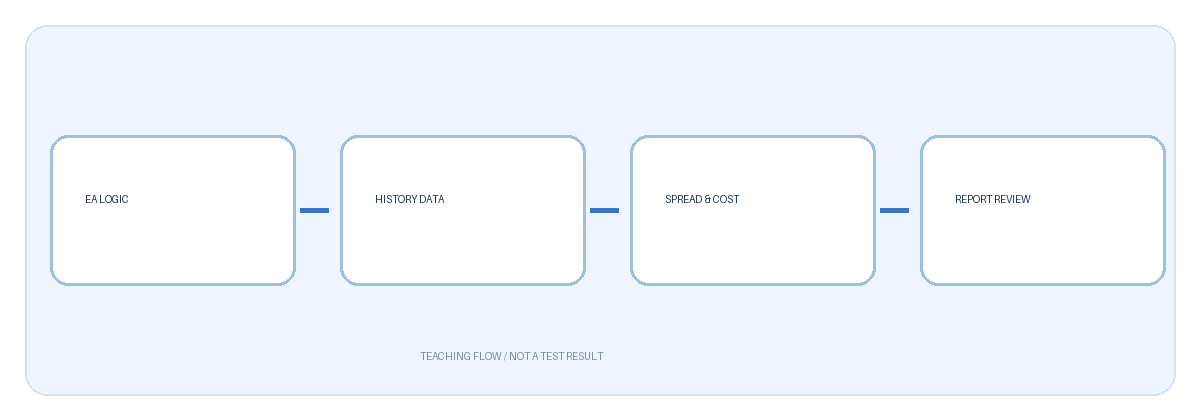
Le schéma décompose le processus en quatre étapes : logique de déclenchement de la stratégie, couverture des données historiques, cotations et coûts, réexamen du rapport. Il s'agit d'un schéma dessiné pour cet article, sans résultats de trading réels. Si l'une de ces étapes n'est pas clairement expliquée, les chiffres de profit qui suivent manquent de base d'interprétation ; compléter les informations avant de comparer différents résultats de test est plus utile que d'optimiser immédiatement les paramètres.
Comment évaluer le risque de surapprentissage
Si, sur la même période historique, on modifie sans cesse les périodes des indicateurs, le stop loss et les sessions de trading jusqu'à obtenir la « plus belle » courbe, puis qu'on déclare la stratégie efficace avec cette même période historique, on utilise les données de test à la fois comme exercice et comme corrigé. Une pratique de base consiste à séparer au préalable la période de développement et une période de validation ultérieure n'ayant pas servi au réglage des paramètres, et à consigner la raison et la version de chaque modification. Si les performances se dégradent nettement sur les données n'ayant pas servi au réglage, le bon résultat initial peut dépendre d'un échantillon historique particulier. Ce jugement n'est toujours pas une prévision des rendements futurs ; l'environnement de marché et les coûts d'exécution changent.
Il faut aussi examiner les prix et les journaux d'ordres autour de chaque transaction, et pas seulement le rendement total. Vérifier en priorité si le stop loss se déclenche comme prévu, comment l'EA gère les rejets d'ordres ou les codes d'erreur, s'il ouvre encore des positions lorsque le spread s'élargit brusquement, et s'il prend à tort des ordres non exécutés pour des ordres exécutés. Si nécessaire, observer la stabilité de fonctionnement sur de nouvelles données en environnement de démonstration ; l'environnement de démonstration ne remplace pas non plus le risque de slippage et de liquidité d'un compte réel.
Un ordre de vérification exécutable pour le week-end
Sauvegarder d'abord les paramètres de l'EA et la version des données historiques, puis déterminer les dates de test, le fuseau horaire et les frais ; exécuter le mode correspondant au mécanisme de déclenchement de l'EA et conserver le rapport complet et les journaux ; examiner transaction par transaction les périodes de fort drawdown et de profit anormal ; enfin, retester sur une période n'ayant pas servi au réglage des paramètres. Si la couverture des données est insuffisante, si l'hypothèse de spread n'est pas crédible ou si les journaux d'ordres contiennent des erreurs, conclure par « impossible de juger » plutôt que d'inscrire des résultats réels imaginaires. Le trading avec effet de levier peut entraîner des pertes importantes ; un backtest n'est pas une garantie de rendement.
