افزایش حجم نقلقول طلا بدون رشد قیمت؛ آیا میتوان مستقیماً نتیجه گرفت که توزیع انجام میشود؟
افزایش فعالیت نقلقول برابر با خروج خالص فروشندگان نیست. با استفاده از نمودار غیرواقعی، دامنه داده، پیشروی قیمت و تأیید بعدی را بررسی کنید تا از نوشتن «حجم بالا بدون رشد» بهعنوان بازگشت قطعی پرهیز کنید.
نویسنده: توماس | تحلیل تکنیکال | ۱۲ نوامبر ۲۰۲۶
خلاصه: ستون حجم در نمودار طلا ناگهان بالا میرود، اما قیمت بهطور پیوسته افزایش نمییابد و بهراحتی به «توزیع توسط بازیگران اصلی» تفسیر میشود. این ادعا اغلب فراتر از آن چیزی است که خود داده میتواند اثبات کند. بهویژه هنگام استفاده از تعداد نقلقول بهعنوان شاخص حجم، ابتدا باید موضوع آمار ستون حجم را تأیید کرد، سپس پیشروی قیمت و بازیابی بعدی را مشاهده کرد تا از برابر دانستن افزایش فعالیت با پیروزی فروشندگان پرهیز شود.
افزایش ستون حجم؛ دقیقاً چه چیزی افزایش مییابد
مستندات رسمی MetaTrader توضیح میدهد که Volumes در بازار فارکس معمولاً تعداد تغییرات قیمت در دوره انتخابی را میشمارد. پلتفرم نیز بین تنظیمات tick و حجم واقعی تمایز قائل میشود. برای یک CFD طلای مشخص، باید منبع داده و توضیحات نماد را بررسی کرد و نباید تنها بر اساس ظاهر ستونها نتیجه گرفت که این ستون تعداد اونس معاملهشده در سطح جهانی را نشان میدهد.
حتی اگر حجم واقعی باشد، یک ستون حجم بهتنهایی مستقیماً برابر با خرید خالص یا فروش خالص نیست. هر معامله دو طرف دارد و تعیین جهت نیازمند تعریف و داده اضافی است. تعداد نقلقول بههیچوجه نمیتواند برای محاسبه مبلغ ورود سرمایه استفاده شود و نمیتوان بر اساس آن ادعا کرد که گروه خاصی از مشارکتکنندگان در حال توزیع است. این مقاله درباره روش مشاهده است، نه نتیجهگیری درباره بازار یک پلتفرم خاص.
سناریوی آموزشی: ستون حجم بالا میرود، قیمت همچنان در محدوده است
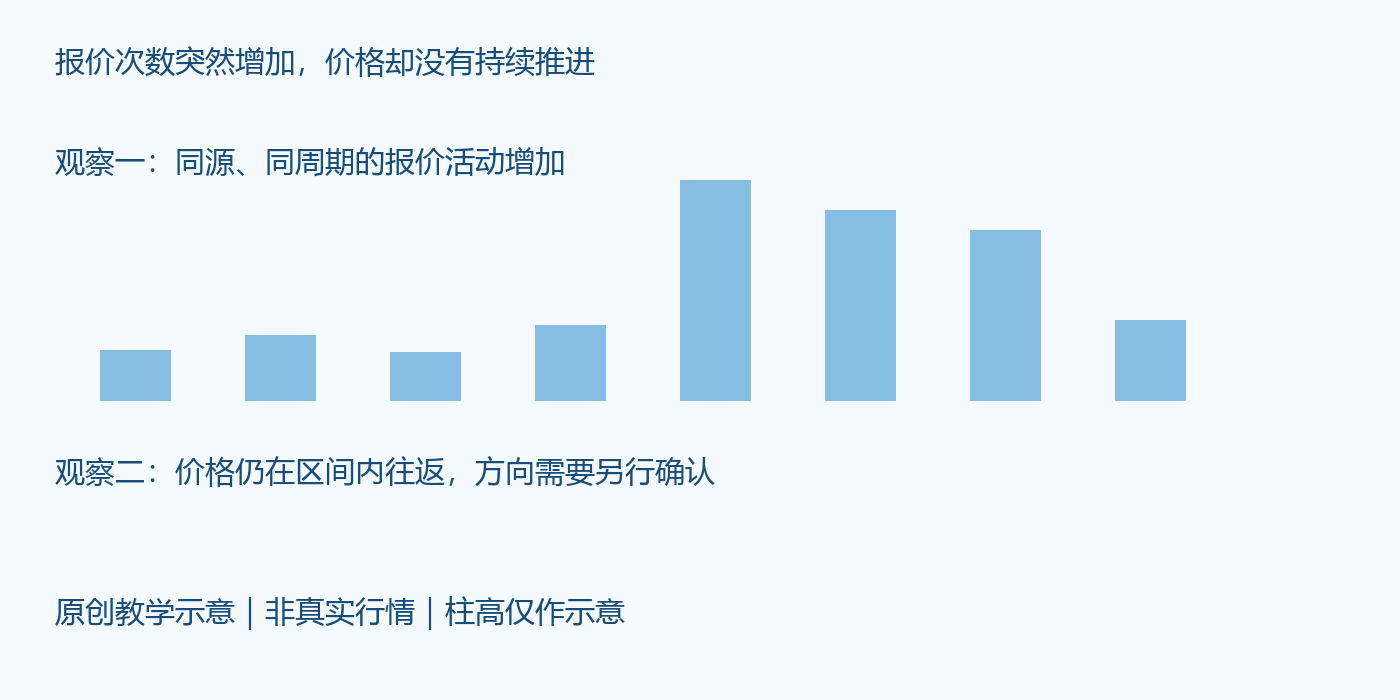
تصویر یک نمودار آموزشی اصیل است، نه بازار واقعی؛ ارتفاع ستونها معنای تعداد معامله واقعی ندارد. فرض کنید در همان پلتفرم و همان دوره، چند ستون حجم بالاتر از سطح قبلی باشند، اما قیمت چند بار به لبه بالایی محدوده نزدیک شده و سپس بازگشته و بسته شدن همچنان داخل محدوده باقی مانده است. این وضعیت را فقط میتوان ابتدا بهصورت افزایش فعالیت نقلقول و ناکافی بودن پیشروی صعودی توصیف کرد.
مسیرهای بعدی متفاوتاند: قیمت ممکن است پس از تثبیت از لبه بالایی بشکند، ممکن است زیر کف محدوده برود، یا ممکن است به نوسان ادامه دهد. تنها با ستونهای حجم فعلی نمیتوان هیچیک را از پیش رد کرد. اگر همه نوسانات مکرر به رفتار پنهان سرمایه بزرگ نسبت داده شود، بهراحتی توضیحاتی به دست میآید که قابل ابطال نیستند و ارزش واقعی بازبینی از دست میرود.
ابتدا دورههای مشابه را مقایسه کنید، سپس استثنا را تشخیص دهید
ابتدا دوره کندل، منطقه زمانی سرور، نوع شاخص و کامل بودن داده را تأیید کنید. کندل در حال شکلگیری فقط بخشی از زمان را شامل میشود و نمیتوان آن را مستقیماً با کندل کامل مقایسه کرد. میزان فعالیت نقلقول در دورههای معاملاتی مختلف نیز ممکن است متفاوت باشد؛ تا حد امکان باید با دورههای نزدیک در همان روز مقایسه کرد، نه اینکه دوره آرام را بهصورت مکانیکی با لحظه انتشار خبر مقایسه کرد.
سپس دامنه قیمت، بدنه و محل بسته شدن متناظر با تغییر ستون حجم را ثبت کنید. اگر دامنه نوسان گسترده شود اما بسته شدن به محدوده اصلی بازگردد، فقط نشان میدهد که کشمکش رفتوبرگشتی آشکارتر شده است؛ اگر قیمت بهطور پیوسته از محدوده خارج شود و در بازگشت آن را حفظ کند، شواهد برای ادامه جهت افزایش مییابد. نمیتوان رنگ ستون حجم را جایگزین این بررسیها کرد؛ رنگ شاخص ممکن است فقط افزایش یا کاهش نسبت به ستون قبلی را نشان دهد.
فرضیه ضعف چگونه تأیید میشود و چگونه شکست میخورد
یک سناریوی ضعف قابل آزمون این است: پس از چند بار شکست در تلاش صعودی، قیمت زیر کف تأییدشده محدوده برود، بسته شدن دوره انتخابی زیر آن باقی بماند و بازگشت نیز نتواند آن را بازیابی کند. در این حالت تغییر ستون حجم میتواند بهعنوان زمینه استفاده شود، اما شاهد کلیدی همچنان شکست ساختار قیمت و ناکامی در بازیابی است.
اگر قیمت محدوده را دوباره بازیابی کند و فراتر از سقف تلاش صعودی قبلی برود، سناریوی ضعف اصلی باید پس گرفته شود. اگر فقط یک فرو رفتن لحظهای باشد و سپس قیمت بازگردد، احتمال شکست کاذب را نیز نباید نادیده گرفت. دوره مشاهده و کف تأیید باید از پیش ثابت شوند و نمیتوان محدوده را پس از وقوع جابهجا کرد تا قضاوت اولیه همیشه درست به نظر برسد.
یک قضاوت نادرست رایج
خطای رایج در آموزش این است: با دیدن افزایش حجم نقلقول اما رشد کم، مستقیماً نتیجه گرفته شود که قیمت کاهش مییابد؛ سپس وقتی قیمت تثبیت را کامل کرده و به صعود ادامه میدهد، همان پدیده «جمعآوری» نامیده شود. هیچیک از این دو نامگذاری توضیح نمیدهد که در آن زمان چه شواهدی میتوانست مسیرها را تفکیک کند. ثبت مفیدتر این است: آیا در آن زمان زیر کف رفته بود، آیا به محدوده بازگشته بود، با کدام دوره تأیید شد و چه زمانی فرضیه باطل تلقی شد.
این یک مورد فرضی است، نه تجربه معاملاتی شخصی. این مورد یادآوری میکند که توصیف و تفسیر را از هم جدا کنیم: افزایش ستون حجم یک پدیده دادهای قابل بررسی است، اما «چه کسی چه کاری انجام میدهد» ممکن است فقط گمانهزنی بدون شواهد باشد.
محدودیتهای کاربرد روش
تغییر منبع داده، تکمیل تاریخچه، ناهنجاری نقلقول و تفاوت دورههای زمانی همگی میتوانند قابلیت مقایسه ستون حجم را تحت تأثیر قرار دهند. اگر نتوان این ورودیها را تأیید کرد، باید نتیجهگیری حجم-قیمت را متوقف کرد، نه اینکه با افزودن شاخصهای بیشتر مشکل را پنهان کرد. حتی اگر ساختار تأیید شود، شکاف قیمتی، افزایش اسپرد و لغزش همچنان میتوانند نتیجه خروج واقعی را تغییر دهند. بودجه ریسک باید مستقل از روایت باشد و هیچ ترکیب حجم-قیمتی نمیتواند جهت یا بازده را تضمین کند.
