¿Cómo comprobar la sensibilidad al spread en una prueba retrospectiva de un EA de oro en MT4?
Con condiciones de prueba fijas, cambia solo el spread, compara el número de operaciones, el beneficio neto y la reducción máxima, y detecta la dependencia de los resultados respecto al coste de ejecución.
Autor: Thomas|Práctica de MT4|Publicación original prevista para el 7 de noviembre a las 18:00, reenviado el 8 de noviembre de 2026.
Resumen: con condiciones de prueba fijas, cambia solo el spread, compara el número de operaciones, el beneficio neto y la reducción máxima, y detecta la dependencia de los resultados respecto al coste de ejecución.
Primero establece una línea base reproducible
En el Probador de Estrategias de MT4, selecciona el EA, el símbolo de oro, el período del gráfico y el intervalo histórico, y luego registra la versión del EA, los parámetros, el capital inicial, el número de decimales de cotización y el modo de modelado. Primero desactiva la optimización, ejecuta una prueba con parámetros fijos y guarda el informe. Distintos brókers pueden usar nombres de símbolo de oro, especificaciones de contrato y datos históricos diferentes. Antes de cambiar de plataforma, verifica estas condiciones; de lo contrario, las diferencias en la prueba podrían provenir de los datos y del contrato, no del spread.
Cuando el probador permita configurar el spread, registra primero la unidad que usa el campo. Los puntos en el terminal suelen estar asociados a la precisión de cotización del símbolo y no deben tratarse directamente como dólares. Puedes consultar las especificaciones del símbolo y el cambio mínimo de precio, y luego convertir el spread de prueba en una diferencia de precio comprensible. También deben guardarse los datos históricos y el modo de modelado para facilitar revisiones posteriores.
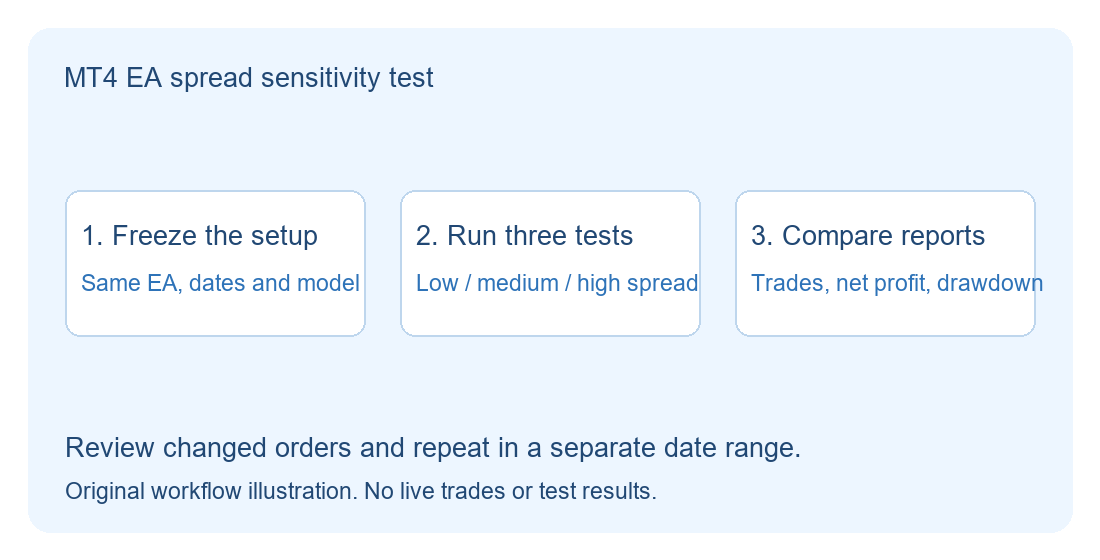
Cambia solo el spread y observa qué resultados varían
Mantén la misma ventana de prueba y el mismo modelo, y ejecuta tres niveles: bajo, medio y alto. Los niveles deben provenir de registros de cotización verificables de esta plataforma, por ejemplo, franjas de liquidez habitual y franjas de spread más amplio. Si aún no hay registros fiables, puedes usar niveles hipotéticos claramente marcados para pruebas de estrés. Guarda siempre los valores de entrada reales; no ajustes el spread mientras optimizas los parámetros de entrada y salida. Así, los cambios en los resultados serán más fáciles de rastrear.
En cada nivel, compara al menos el beneficio neto, el número de operaciones y la reducción máxima. En un EA de corto plazo, el margen esperado por operación es menor; cuando aumenta el coste, el beneficio puede comprimirse notablemente. Si también cambia el número de operaciones, revisa algunos ejemplos de la lista de órdenes y verifica el precio de activación, la dirección de la orden y los momentos de entrada y salida. Un cambio en el spread puede alterar tanto la activación como la salida, por lo que no basta con restar una cantidad fija al beneficio total de la prueba retrospectiva original en lugar de volver a ejecutarla.
Conserva el detalle de las operaciones al leer el informe
Supón que el nivel de spread bajo y el medio tienen un número de operaciones similar, pero en el nivel alto el número de operaciones cae bruscamente y, al mismo tiempo, la reducción máxima se amplía. Esta combinación merece una revisión adicional: si los cambios se concentran en franjas horarias específicas, si implican distancias de salida muy estrechas o si el EA tiene un filtro de spread máximo. Si el filtro omite algunas órdenes, el cambio en el beneficio neto incluye tanto el efecto del coste de ejecución como el del cambio en el conjunto de operaciones. La comparación operación por operación ayuda a distinguir ambos casos.
El mismo nivel también puede volver a ejecutarse en otra ventana histórica para observar si el resultado depende de unas pocas operaciones. La calidad de modelado del informe refleja los datos de prueba y la situación del modelado, y no puede medir por sí sola la ejecución real futura. Si aparecen anomalías en los resultados de la prueba, también deben revisarse los errores y registros faltantes en el log para confirmar que el EA se ejecutó realmente con los parámetros esperados.
Cuándo se necesita una verificación adicional
Los niveles de spread estáticos sirven para comparar la sensibilidad al coste. El spread real cambia con el tiempo, y el deslizamiento, el rechazo de órdenes, la latencia y las reglas de ejecución también pueden afectar la ejecución. Si basta con aumentar un poco el coste para que el resultado se invierta, primero verifica los parámetros y el detalle de las órdenes, y luego observa con una muestra independiente o una cuenta demo. Tanto los resultados simulados como las pruebas históricas deben indicar el entorno y sus limitaciones. El objetivo del informe es descubrir en qué condiciones la estrategia tiende a fallar; no se puede prometer rentabilidad basándose en él.
