La curva de backtest del EA de MT4 se ve muy bien, ¿por qué aún no se puede operar directamente en real?
Elegir el método de modelado según la lógica de activación del EA y verificar punto por punto los datos históricos, el spread, el informe y el riesgo de sobreajuste; incluye un diagrama de flujo original en blanco y azul.
Autor: Thomas|Práctica de EA y MT4|24 de octubre de 2026
El fin de semana no hay que perseguir cotizaciones en tiempo real, es un buen momento para ordenar los backtests de EA. Pero ver una curva bonita en el probador de estrategias de MT4 no significa que el EA ya haya superado la prueba de la operación real. Especialmente en los EA de oro de corto plazo, las entradas y salidas suelen ocurrir dentro de una sola vela; si los datos históricos y el método de modelado usados en el backtest no pueden reproducir esas fluctuaciones, el resultado puede parecer demasiado optimista para el mismo conjunto de reglas. Este artículo solo explica las condiciones y limitaciones para leer un informe de backtest, no muestra resultados ficticios de operaciones reales.
Primero preguntar en qué momento decide el EA
La documentación oficial del probador de estrategias de MT4 ofrece métodos de modelado de datos históricos como «solo precios de apertura», «puntos de control» y «cada tick». El de solo precios de apertura es más rápido y se aplica principalmente a estrategias que solo procesan la vela ya completada cuando llega una nueva vela. Si el EA activa órdenes dentro de la vela según el precio, mueve el stop loss o determina máximos y mínimos, el modo de solo precios de apertura puede omitir rutas clave. No porque el nombre «cada tick» suene más preciso hay que pensar que necesariamente reproduce todas las ejecuciones reales tick a tick del historial; si los datos históricos base usados en la prueba están incompletos, aún pueden generarse rutas de precios mediante interpolación y simulación.
Por lo tanto, el primer paso es leer el código o la descripción del EA y enumerar de qué depende realmente: velas completadas, cotizaciones intradía, spread o sesión de trading. El segundo paso es elegir el método de modelado coherente con la lógica. Poner un EA que solo mira el cierre en un modo más fino también puede aumentar el costo de tiempo, pero poner un EA con stop loss intradía en el modo de solo precios de apertura suele ocultar los detalles de ejecución que más necesitan validarse.
Registrar al menos seis condiciones en el informe
Guardar el símbolo de trading, el servidor del bróker, el rango de fechas de la prueba, el período del gráfico, la fuente de datos históricos, el método de modelado y la configuración del spread. La ayuda oficial del probador indica que, por defecto, el spread usado para simular el precio Ask puede tomar el spread actual del símbolo al iniciar la prueba. Esto significa que las condiciones de costo de la misma estrategia pueden variar en distintos días de prueba y con distintas configuraciones de spread. Si solo se escribe «beneficio neto del backtest», sin indicar el spread, la comisión, el swap nocturno y la frecuencia de trading de ese momento, el resultado no se puede reproducir.
También hay que revisar juntos el número de operaciones, la máxima reducción y las pérdidas consecutivas. La alta rentabilidad de unas pocas operaciones no demuestra estabilidad estadística; en un historial más largo aún hay que comprobar si existen grandes tramos de datos faltantes, gaps anómalos y cambios en las reglas de la plataforma. El tamaño por lote, el horario de trading y la distancia mínima del stop loss de distintos contratos XAUUSD también cambian el comportamiento de las órdenes del EA en una cuenta real. Antes de la prueba de fin de semana, revisar primero las especificaciones del símbolo en MT4 y no copiar directamente parámetros de otra plataforma.
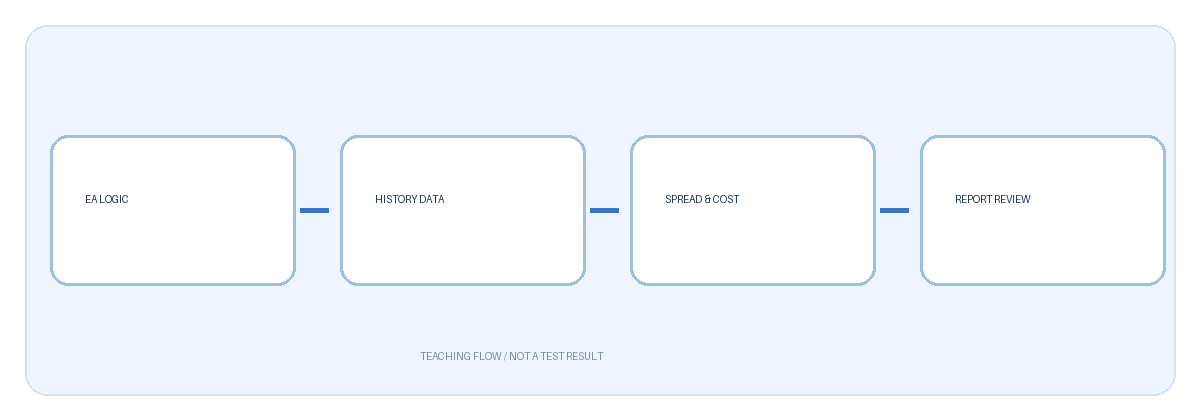
El diagrama divide el proceso en cuatro controles: lógica de activación de la estrategia, cobertura de datos históricos, cotización y costos, y revisión del informe. Es un flujo dibujado por el propio autor, sin resultados reales de trading. Si cualquiera de los controles no está explicado con claridad, las cifras de beneficio posteriores carecen de base para interpretarse; completar la información y luego comparar distintos resultados de prueba tiene más sentido que optimizar parámetros de inmediato.
Cómo juzgar el riesgo de sobreajuste
Si en el mismo tramo histórico se cambian repetidamente el período del indicador, el stop loss y la sesión de trading hasta que la curva «se vea mejor», y luego se declara la estrategia válida con ese mismo tramo histórico, se está usando el material de prueba a la vez como ejercicio y como respuesta del examen. Una práctica básica es separar de antemano el intervalo de desarrollo y el intervalo de validación que luego no participó en el ajuste de parámetros, y registrar el motivo y la versión de cada cambio. Si el rendimiento se deteriora claramente en los datos que no participaron en el ajuste, el buen resultado original puede depender de una muestra histórica específica. Este juicio sigue sin ser una predicción de rendimientos futuros; el entorno de mercado y los costos de ejecución cambian.
También hay que revisar los precios y los registros de órdenes cerca de cada operación, no solo el rendimiento total. Comprobar especialmente si el stop loss se activó según lo esperado, cómo maneja el EA el rechazo de órdenes o los códigos de error, si sigue abriendo posiciones cuando el spread se amplía repentinamente y si trata erróneamente órdenes no ejecutadas como ejecutadas. Si es necesario, observar la estabilidad operativa con datos nuevos en un entorno de demostración; el entorno de demostración tampoco sustituye el riesgo de deslizamiento y liquidez de una cuenta real.
Una secuencia de verificación ejecutable para el fin de semana
Primero hacer copia de seguridad de los parámetros del EA y de la versión de los datos históricos, luego determinar la fecha de prueba, la zona horaria y las comisiones; ejecutar el modo coherente con el mecanismo de activación del EA y guardar el informe completo y los registros; revisar operación por operación los períodos de gran reducción y de beneficio anómalo; por último, volver a probar con un período que no participó en el ajuste de parámetros. Si la cobertura de datos es insuficiente, los supuestos de spread no son creíbles o hay errores en el registro de órdenes, escribir la conclusión como «no se puede determinar» y no rellenar con resultados imaginarios de operaciones reales. El trading apalancado puede causar pérdidas importantes; el backtest no es una garantía de rendimiento.
