Wie lässt sich die Spread-Empfindlichkeit beim Backtest eines MT4-Gold-EA prüfen?
Testbedingungen fixieren, nur den Spread ändern, Handelsanzahl, Nettogewinn und Drawdown vergleichen und die Abhängigkeit der Ergebnisse von den Ausführungskosten ermitteln.
Autor: Thomas|MT4-Praxis|Ursprünglich für den 7. November 18:00 geplant, nachgereicht am 8. November 2026.
Zusammenfassung: Testbedingungen fixieren, nur den Spread ändern, Handelsanzahl, Nettogewinn und Drawdown vergleichen und die Abhängigkeit der Ergebnisse von den Ausführungskosten ermitteln.
Zuerst eine reproduzierbare Basis schaffen
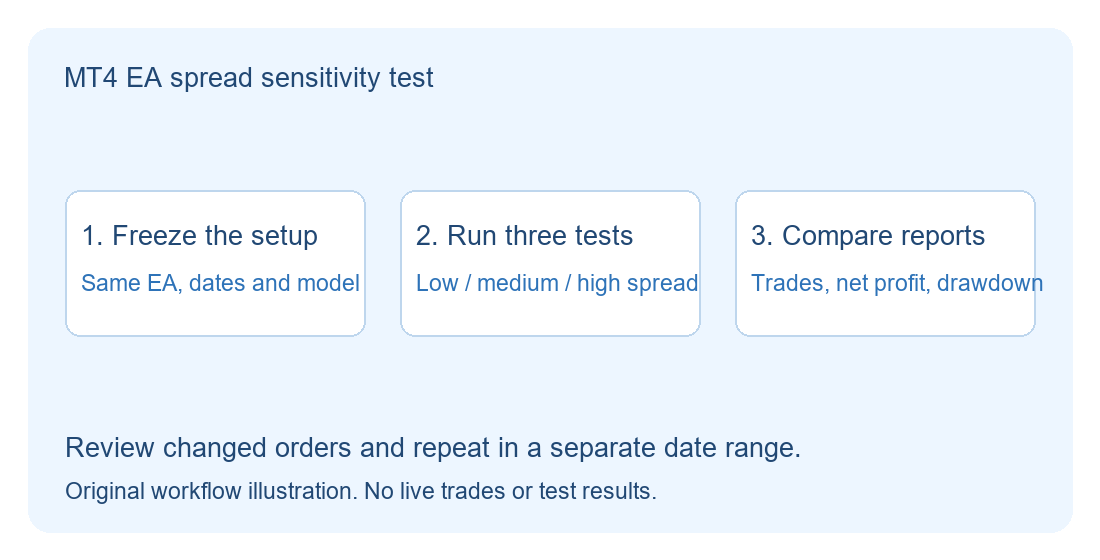
Im MT4-Strategietester EA, Gold-Symbol, Chartzeitrahmen und historischen Zeitraum auswählen und dann EA-Version, Parameter, Anfangskapital, Kursstellen und Modellierungsmethode festhalten. Zunächst die Optimierung deaktivieren, einen Test mit festen Parametern ausführen und den Bericht speichern. Verschiedene Broker können unterschiedliche Gold-Symbolnamen, Kontraktspezifikationen und historische Daten verwenden. Vor einem Plattformwechsel diese Bedingungen prüfen, sonst können Testunterschiede aus Daten und Kontrakten statt aus dem Spread stammen.
Wenn der Tester den Spread einstellen kann, zuerst die im Feld verwendete Einheit notieren. Punkte im Terminal hängen üblicherweise mit der Kursgenauigkeit des Symbols zusammen und dürfen nicht direkt als Dollar behandelt werden. Die Symbol-Spezifikationen und die kleinste Preisänderung prüfen und dann den Test-Spread in eine nachvollziehbare Preisdifferenz umrechnen. Historische Daten und Modellierungsmethode sollten ebenfalls gespeichert werden, um später nachprüfen zu können.
Nur den Spread ändern und dann prüfen, welche Ergebnisse sich verändern
Dasselbe Testfenster und Modell beibehalten und mit niedriger, mittlerer und hoher Stufe getrennt ausführen. Die Stufen sollten aus nachprüfbaren Kursaufzeichnungen der eigenen Plattform stammen, etwa aus regulären Liquiditätszeiten und Phasen mit weiterem Spread. Falls noch keine zuverlässigen Aufzeichnungen vorliegen, können klar gekennzeichnete Annahmestufen für einen Stresstest verwendet werden. Jedes Mal die tatsächlichen Eingabewerte speichern und nicht während der Spread-Anpassung gleichzeitig Einstiegs- und Ausstiegsparameter optimieren. So lassen sich Ergebnisänderungen leichter zurückverfolgen.
Pro Stufe mindestens Nettogewinn, Handelsanzahl und maximalen Drawdown vergleichen. Bei Short-Term-EAs ist der erwartete Spielraum pro Trade kleiner; steigen die Kosten, kann der Gewinn deutlich schrumpfen. Ändert sich auch die Handelsanzahl, sollten einige Beispiele aus der Orderliste stichprobenartig geprüft und Auslösepreis, Orderrichtung sowie Ein- und Ausstiegszeit kontrolliert werden. Spread-Änderungen können sowohl Auslösung als auch Ausstieg verändern; daher darf man nicht einfach einen festen Betrag vom ursprünglichen Backtest-Gesamtgewinn abziehen, statt neu zu testen.
Beim Lesen des Berichts die Transaktionsdetails erhalten
Angenommen, die Handelsanzahl bei niedriger und mittlerer Spread-Stufe ist ähnlich, aber bei hoher Stufe stark rückläufig, während der Drawdown zunimmt. Solche Kombinationen verdienen eine genauere Prüfung: Konzentrieren sich die Änderungen auf bestimmte Zeiträume, betreffen sie sehr enge Ausstiegsdistanzen oder hat der EA eine Filterbedingung für maximalen Spread? Wenn der Filter einige Orders überspringt, enthält die Nettogewinnänderung sowohl den Einfluss der Ausführungskosten als auch den der veränderten Handelsmenge. Ein Trade-für-Trade-Vergleich hilft, diese beiden Fälle zu unterscheiden.
Dieselbe Stufe kann auch in einem anderen historischen Fenster erneut ausgeführt werden, um zu beobachten, ob die Ergebnisse von wenigen Trades abhängen. Die Modellierungsqualität im Bericht spiegelt die Testdaten und die Modellierung wider und kann die tatsächliche zukünftige Ausführung nicht allein messen. Bei auffälligen Testergebnissen sollten auch Fehler und fehlende Einträge im Log geprüft werden, um zu bestätigen, dass der EA tatsächlich mit den erwarteten Parametern lief.
Wann eine weitere Validierung nötig ist
Statische Spread-Stufen eignen sich für den Vergleich der Kostensensitivität. Tatsächliche Spreads ändern sich im Zeitverlauf; auch Slippage, Order-Ablehnungen, Verzögerungen und Ausführungsregeln können die Ausführung beeinflussen. Wenn schon eine geringfügige Kostenerhöhung die Ergebnisse kippen lässt, sollten zuerst Parameter und Orderdetails geprüft und dann mit einer unabhängigen Stichprobe oder einem Demokonto beobachtet werden. Sowohl Demokonto-Ergebnisse als auch historische Tests sollten Umgebung und Grenzen angeben. Ziel des Berichts ist es, herauszufinden, unter welchen Bedingungen eine Strategie leicht versagt; daraus dürfen keine Renditeversprechen abgeleitet werden.
