Die MT4-EA-Backtest-Kurve sieht gut aus – warum kann man trotzdem nicht direkt live handeln?
Wählen Sie die Modellierungsmethode entsprechend der EA-Auslöselogik und prüfen Sie historische Daten, Spreads, Berichte und Overfitting-Risiken Punkt für Punkt; mit einem originalen Flussdiagramm in Weiß und Blau.
Autor: Thomas|EA- und MT4-Praxis|24. Oktober 2026
Am Wochenende muss man nicht den Echtzeitkursen hinterherjagen – ideal, um EA-Backtests zu ordnen. Doch eine schöne Kurve im MT4-Strategietester bedeutet nicht, dass der EA den realen Handelstest bestanden hat. Besonders bei kurzfristigen Gold-EAs finden Ein- und Ausstiege oft innerhalb einer einzelnen Kerze statt; wenn die im Backtest verwendeten historischen Daten und die Modellierungsmethode diese Schwankungen nicht abbilden können, kann das Ergebnis für dieselben Regeln übermäßig optimistisch erscheinen. Dieser Artikel behandelt nur, wie man die Bedingungen und Grenzen eines Backtest-Berichts liest, und zeigt keine erfundenen Live-Ergebnisse.
Zuerst fragen: Wann trifft der EA seine Entscheidungen?
Die offizielle Dokumentation des MT4-Strategietesters bietet historische Datenmodellierungsmethoden wie „Nur Eröffnungskurse“, „Kontrollpunkte“ und „Jeder Tick“. „Nur Eröffnungskurse“ ist schneller und eignet sich hauptsächlich für Strategien, die die letzte abgeschlossene Kerze erst beim Eintreffen einer neuen Kerze verarbeiten. Wenn der EA innerhalb einer Kerze aufgrund von Preisen Orders auslöst, Stop-Loss nachzieht oder Hoch-/Tiefpunkte beurteilt, kann der Modus „Nur Eröffnungskurse“ entscheidende Pfade verpassen. Man sollte nicht annehmen, dass „Jeder Tick“ alle realen historischen Tick-Ausführungen exakt reproduziert, nur weil der Name am präzisesten klingt; sind die zugrunde liegenden historischen Daten unvollständig, können Preispfade dennoch durch Interpolation und Simulation erzeugt werden.
Der erste Schritt besteht daher darin, den EA-Code oder die Beschreibung zu lesen und aufzulisten, ob er auf abgeschlossenen Kerzen, Intraday-Quotes, Spreads oder Handelssitzungen basiert. Der zweite Schritt ist die Wahl einer zur Logik passenden Modellierungsmethode. Einen EA, der nur Schlusskurse betrachtet, in einen feineren Modus zu setzen, kann zusätzliche Zeit kosten; einen Intraday-Stop-Loss-EA in den Modus „Nur Eröffnungskurse“ zu setzen, verdeckt jedoch oft genau die Ausführungsdetails, die am meisten verifiziert werden müssen.
Mindestens sechs Bedingungen im Bericht festhalten
Speichern Sie Handelssymbol, Broker-Server, Testzeitraum, Chartperiode, Quelle der historischen Daten, Modellierungsmethode und Spread-Einstellung. Die offizielle Hilfe des Testers weist darauf hin, dass der Standard-Spread zur Simulation des Ask-Preises standardmäßig der aktuelle Spread des Symbols beim Teststart sein kann. Das bedeutet, dass sich die Kostenbedingungen derselben Strategie an verschiedenen Testtagen und bei unterschiedlichen Spread-Einstellungen ändern können. Wenn nur „Backtest-Nettogewinn“ angegeben wird, aber Spread, Kommission, Übernachtgebühren und Handelsfrequenz nicht genannt werden, ist das Ergebnis nicht reproduzierbar.
Anzahl der Trades, maximaler Drawdown und Verlustserien müssen ebenfalls gemeinsam betrachtet werden. Hohe Erträge aus wenigen Trades belegen keine statistische Stabilität; bei längeren Historien muss weiterhin auf große Datenlücken, außergewöhnliche Gaps und Änderungen der Plattformregeln geprüft werden. Kontraktgröße pro Lot, Handelszeiten und Mindestabstand für Stop-Loss können sich je nach XAUUSD-Kontrakt unterscheiden und das Orderverhalten des EA auf einem realen Konto verändern. Prüfen Sie vor dem Wochenendtest die MT4-Symbolspezifikationen und kopieren Sie nicht einfach Parameter anderer Plattformen.
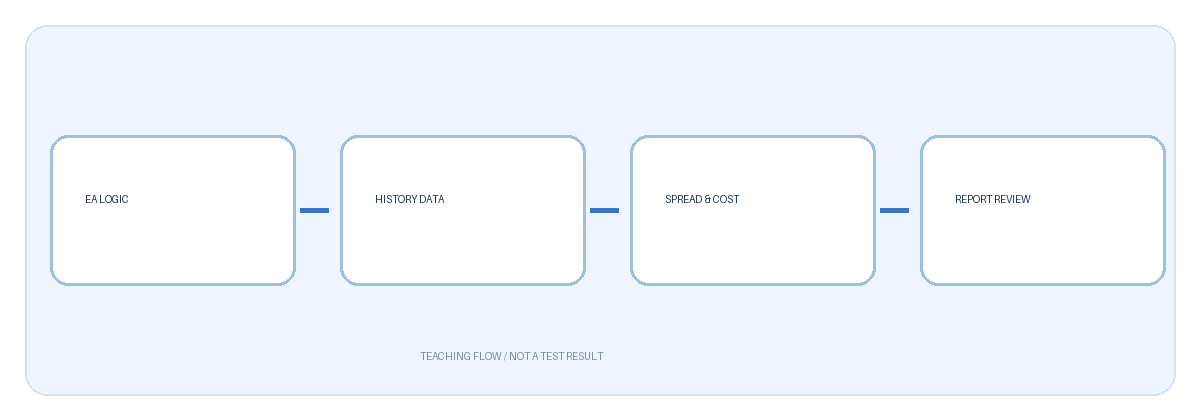
Die Abbildung teilt den Ablauf in vier Kontrollpunkte: Auslöselogik der Strategie, Abdeckung der historischen Daten, Quotes und Kosten, Überprüfung des Berichts. Es ist ein selbst gezeichnetes Flussdiagramm für diesen Artikel und enthält keine realen Handelsergebnisse. Ist einer der Kontrollpunkte nicht klar beschrieben, fehlt den späteren Gewinnzahlen die Erklärungsgrundlage; nach Vervollständigung der Unterlagen verschiedene Testergebnisse zu vergleichen, ist sinnvoller, als sofort Parameter zu optimieren.
Wie man das Overfitting-Risiko beurteilt
Wenn man in derselben Historie wiederholt Indikatorperioden, Stop-Loss und Handelssitzungen ändert, bis die Kurve „am besten aussieht“, und dann mit derselben Historie die Strategie als wirksam erklärt, verwendet man die Testdaten zugleich als Übungsaufgabe und als Prüfungsantwort. Eine grundlegende Vorgehensweise besteht darin, den Entwicklungszeitraum im Voraus von einem späteren Validierungszeitraum zu trennen, der nicht zur Parameteroptimierung verwendet wurde, und für jede Änderung Grund und Version zu dokumentieren. Verschlechtert sich die Performance auf den nicht zur Optimierung verwendeten Daten deutlich, können die früheren guten Ergebnisse von einer bestimmten historischen Stichprobe abhängen. Diese Beurteilung ist weiterhin keine Prognose künftiger Renditen; Marktumfeld und Ausführungskosten ändern sich.
Außerdem sollten Preise und Orderprotokolle in der Nähe jedes Trades geprüft werden, nicht nur der Gesamtertrag. Prüfen Sie insbesondere, ob Stop-Loss wie erwartet ausgelöst wurde, wie der EA bei Orderablehnungen oder Fehlercodes reagiert, ob bei plötzlicher Spread-Ausweitung noch Positionen eröffnet werden und ob nicht ausgeführte Orders fälschlich als ausgeführt behandelt werden. Bei Bedarf kann man die Laufstabilität in einer Demoumgebung mit neuen Daten beobachten; auch eine Demoumgebung ersetzt nicht die Slippage- und Liquiditätsrisiken eines realen Kontos.
Eine umsetzbare Prüfreihenfolge fürs Wochenende
Sichern Sie zuerst EA-Parameter und Version der historischen Daten, legen Sie dann Testzeitraum, Zeitzone und Gebühren fest; führen Sie den Modus aus, der zum Auslösemechanismus des EA passt, und speichern Sie den vollständigen Bericht und die Protokolle; prüfen Sie anschließend Zeiträume mit großem Drawdown und außergewöhnlichen Gewinnen Trade für Trade; testen Sie zuletzt erneut mit einem Zeitraum, der nicht zur Parameteroptimierung verwendet wurde. Wenn die Datenabdeckung unzureichend ist, die Spread-Annahmen nicht glaubwürdig sind oder Fehler in den Orderprotokollen vorliegen, schreiben Sie als Fazit „nicht beurteilbar“ und tragen Sie keine erfundenen Live-Ergebnisse ein. Gehebelter Handel kann zu erheblichen Verlusten führen; ein Backtest ist keine Renditegarantie.
