সোনার কোট সংখ্যা বেড়েছে কিন্তু দাম বাড়ছে না, সরাসরি বিক্রয় বলে ধরে নেওয়া যায় কি?
কোট কার্যকলাপ বৃদ্ধি মানে বিক্রেতার নেট বহিঃপ্রবাহ নয়। অপ্রকৃত বাজার চিত্র ব্যবহার করে ডেটার সংজ্ঞা, দামের অগ্রগতি এবং পরবর্তী নিশ্চিতকরণ পরীক্ষা করুন, যাতে বর্ধিত ভলিউমে স্থবিরতাকে নিশ্চিত বিপরীতমুখী প্রবণতা হিসেবে লেখা না হয়।
লেখক: টমাস|প্রযুক্তিগত বিশ্লেষণ|১২ নভেম্বর ২০২৬
সারসংক্ষেপ: সোনার চার্টে ভলিউম বার হঠাৎ উঁচু হয়ে গেল, কিন্তু দাম টানা বাড়ছে না—একে সহজেই "প্রধান খেলোয়াড়দের বিক্রয়" হিসেবে ব্যাখ্যা করা হয়। এই বক্তব্য প্রায়ই ডেটা নিজে যা প্রমাণ করতে পারে তার সীমা ছাড়িয়ে যায়। বিশেষত কোট সংখ্যাকে ভলিউম সূচক হিসেবে ব্যবহার করলে প্রথমে নিশ্চিত করতে হবে ভলিউম বার কী পরিমাপ করছে, তারপর দামের অগ্রগতি ও পরবর্তী পুনরুদ্ধার পর্যবেক্ষণ করতে হবে, যাতে কার্যকলাপ বৃদ্ধিকে সরাসরি বিক্রেতার জয় হিসেবে ধরে না নেওয়া হয়।
ভলিউম বার বাড়লে আসলে কী বাড়ে
MetaTrader-এর অফিসিয়াল ডকুমেন্টেশন অনুযায়ী, ফরেক্স বাজারে Volumes সাধারণত নির্বাচিত সময়কালে দাম পরিবর্তনের সংখ্যা গণনা করে। প্ল্যাটফর্ম tick এবং প্রকৃত ভলিউম সেটিংয়ের মধ্যে পার্থক্যও করে। নির্দিষ্ট সোনার CFD-এর ক্ষেত্রে অবশ্যই ডেটা উৎস ও ইন্সট্রুমেন্টের বিবরণ দেখতে হবে; শুধু বারের চেহারা দেখে ধরে নেওয়া যাবে না যে এটি বিশ্বব্যাপী ট্রেড হওয়া আউন্স সংখ্যা নির্দেশ করে।
এমনকি প্রকৃত ভলিউম হলেও একটি একক ভলিউম বার সরাসরি নেট ক্রয় বা নেট বিক্রয়ের সমান নয়। প্রতিটি ট্রেডে দুই পক্ষ থাকে; দিক নির্ধারণের জন্য অতিরিক্ত সংজ্ঞা ও ডেটা প্রয়োজন। কোট সংখ্যা দিয়ে তহবিল প্রবাহের পরিমাণও অনুমান করা যায় না, এবং এর ভিত্তিতে নির্দিষ্ট কোনো অংশগ্রহণকারী বিক্রয় করছে বলে চিহ্নিত করা যায় না। এই লেখায় আলোচনা হলো পর্যবেক্ষণ পদ্ধতি, কোনো নির্দিষ্ট প্ল্যাটফর্মের বাজারদরের সিদ্ধান্ত নয়।
শিক্ষামূলক দৃশ্য: ভলিউম বার উঁচু, দাম এখনও রেঞ্জের মধ্যে
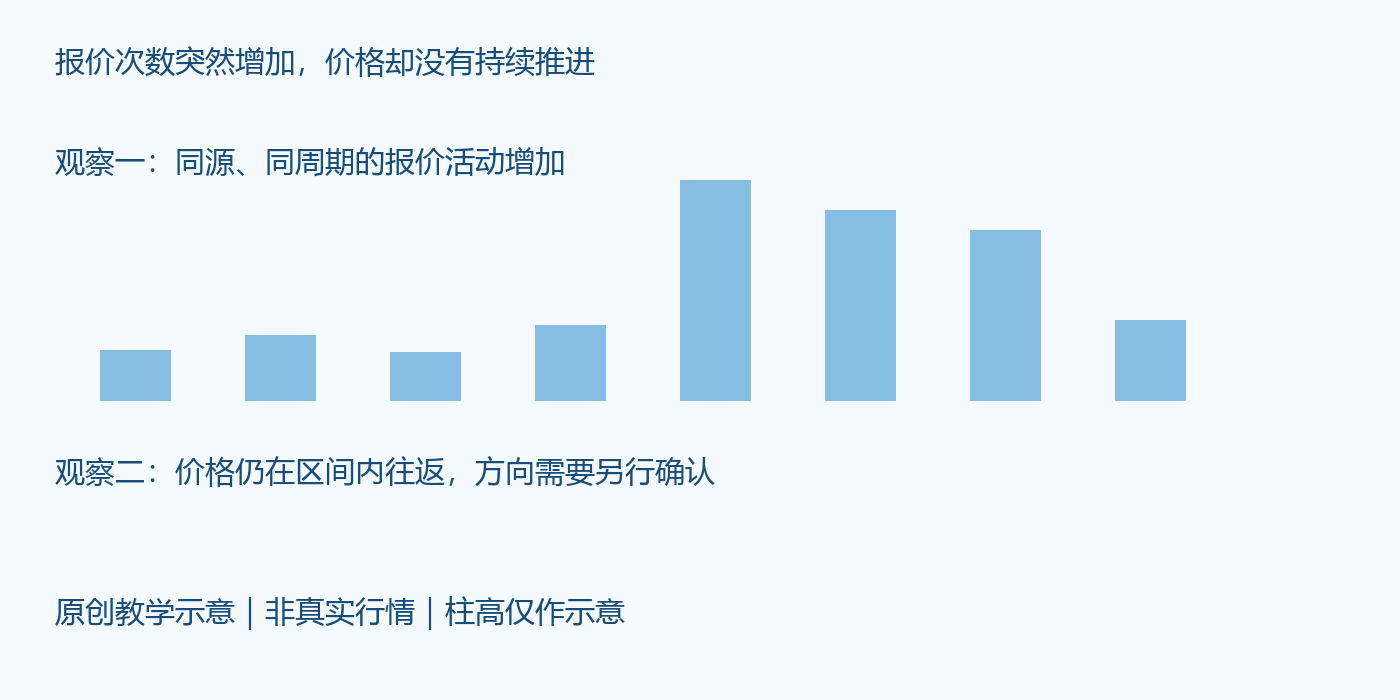
চিত্রটি মৌলিক শিক্ষামূলক উদাহরণ, প্রকৃত বাজারদর নয়; বারের উচ্চতার কোনো প্রকৃত ট্রেড পরিমাণগত অর্থ নেই। ধরা যাক, একই প্ল্যাটফর্ম ও একই সময়কালে কয়েকটি ভলিউম বার পূর্বের স্তরের চেয়ে উঁচু, কিন্তু দাম বারবার রেঞ্জের উপরের সীমার কাছে গিয়ে ফিরে আসছে এবং ক্লোজ এখনও রেঞ্জের ভেতরেই থাকছে। এটিকে প্রথমে কেবল কোট কার্যকলাপ বৃদ্ধি ও ঊর্ধ্বমুখী অগ্রগতির ঘাটতি হিসেবে বর্ণনা করা যায়।
পরবর্তীতে বিভিন্ন পথ থাকতে পারে: দাম consolidation-এর পর উপরের সীমা ভাঙতে পারে, রেঞ্জের নিচের সীমা ভাঙতে পারে, বা আরও oscillate করতে পারে। শুধু বর্তমান ভলিউম বার দিয়ে কোনো একটি সম্ভাবনাকে আগেভাগে বাদ দেওয়া যায় না। যদি সব পুনরাবৃত্তিকে গোপন বড় পুঁজির আচরণের কারণে বলে ধরে নেওয়া হয়, তাহলে falsify করা যায় না এমন ব্যাখ্যা পাওয়া সহজ হয় এবং প্রকৃত পর্যালোচনার মূল্য হারিয়ে যায়।
প্রথমে একই ধরনের সময়কাল তুলনা করুন, তারপর অস্বাভাবিকতা বিচার করুন
প্রথমে K-লাইন সময়কাল, সার্ভার টাইমজোন, সূচকের ধরন এবং ডেটা সম্পূর্ণ কিনা নিশ্চিত করুন। গঠনরত K-লাইন কেবল আংশিক সময় গণনা করে, তাই সম্পূর্ণ K-লাইনের সঙ্গে সরাসরি তুলনা করা যায় না। বিভিন্ন ট্রেডিং সময়কালে কোট সক্রিয়তার মাত্রাও ভিন্ন হতে পারে; তাই যতটা সম্ভব দিনের কাছাকাছি সময়কালের সঙ্গে তুলনা করুন, শান্ত সময়কালকে সংবাদ প্রকাশের মুহূর্তের সঙ্গে যান্ত্রিকভাবে তুলনা করবেন না।
এরপর ভলিউম বারের পরিবর্তনের সঙ্গে সংশ্লিষ্ট দামের পরিসর, বডি ও ক্লোজিং অবস্থান লিপিবদ্ধ করুন। যদি volatility পরিসর বাড়ে কিন্তু ক্লোজ মূল রেঞ্জে ফিরে আসে, তাহলে তা কেবল বোঝায় দুই পক্ষের টানাটানি বেশি স্পষ্ট; যদি দাম ধারাবাহিকভাবে রেঞ্জ ছেড়ে যায় এবং pullback-এ তা ধরে রাখে, তখনই দিক অব্যাহত থাকার ভিত্তি বাড়ে। ভলিউম বারের রং দিয়ে এই পরীক্ষাগুলো প্রতিস্থাপন করা যাবে না; সূচকের রং কেবল পূর্ববর্তী বারের চেয়ে বৃদ্ধি বা হ্রাস বোঝাতে পারে।
দুর্বল অনুমান কীভাবে প্রতিষ্ঠিত হয়, আবার কীভাবে ব্যর্থ হয়
একটি পরীক্ষাযোগ্য দুর্বল দৃশ্য হলো: বারবার ঊর্ধ্বমুখী প্রচেষ্টা ব্যর্থ হওয়ার পর দাম নিশ্চিত রেঞ্জের নিচের সীমা ভেঙে যায়, নির্বাচিত সময়কালের ক্লোজ তার নিচে থাকে এবং rebound-ও তা পুনরুদ্ধার করতে পারে না। তখন ভলিউম বারের পরিবর্তন পটভূমি হিসেবে কাজ করতে পারে; মূল প্রমাণ এখনও দামের কাঠামো ভাঙা এবং পুনরুদ্ধারে ব্যর্থতা।
যদি দাম আবার রেঞ্জ পুনরুদ্ধার করে এবং এরপর পূর্বের ঊর্ধ্বমুখী পরীক্ষার উচ্চতা ছাড়িয়ে যায়, তাহলে মূল দুর্বল দৃশ্য প্রত্যাহার করতে হবে। যদি কেবল মুহূর্তের জন্য নিচে spike করে পরে ফিরে আসে, তাহলে false breakout-এর সম্ভাবনাও উপেক্ষা করা যাবে না। পর্যবেক্ষণ সময়কাল ও নিশ্চিতকরণের নিম্নবিন্দু আগেই নির্ধারণ করা উচিত; পরে এলাকা সরিয়ে মূল বিচারকে চিরকাল সঠিক দেখানো যাবে না।
একটি সাধারণ ব্যর্থ বিচার
শিক্ষায় সাধারণ ভুল হলো: কোট ভলিউম বাড়ছে কিন্তু দাম বেশি বাড়ছে না দেখেই সরাসরি পতন ধরে নেওয়া; পরে দাম consolidation শেষ করে ঊর্ধ্বমুখী হলে একই ঘটনাকে "accumulation" বলে নামকরণ করা। দুই নামকরণেই বলা হয়নি তখন কোন প্রমাণ পথগুলো আলাদা করতে পারত। আরও উপকারী রেকর্ড হলো: তখন নিচের সীমা ভাঙা হয়েছিল কি না, রেঞ্জ পুনরুদ্ধার হয়েছিল কি না, কোন সময়কালে নিশ্চিতকরণ নেওয়া হয়েছিল, এবং কখন অনুমান অকার্যকর বলে স্বীকার করা হয়েছিল।
এটি একটি অনুমানভিত্তিক উদাহরণ, ব্যক্তিগত ট্রেডিং অভিজ্ঞতা নয়। এটি আমাদের বর্ণনা ও ব্যাখ্যা আলাদা করতে মনে করিয়ে দেয়: ভলিউম বার বৃদ্ধি একটি পরীক্ষাযোগ্য ডেটা ঘটনা, আর "কে কী করছে" সম্ভবত প্রমাণের অভাবপূর্ণ অনুমান মাত্র।
পদ্ধতির প্রযোজ্যতার সীমা
ডেটা উৎস পরিবর্তন, ইতিহাস পূরণ, কোট অস্বাভাবিকতা এবং সময়কালের পার্থক্য ভলিউম বারের তুলনাযোগ্যতাকে প্রভাবিত করতে পারে। যদি এই ইনপুটগুলো নিশ্চিত করা না যায়, তাহলে ভলিউম-দাম সংক্রান্ত সিদ্ধান্ত স্থগিত রাখা উচিত, সমস্যা ঢাকতে আরও সূচক যোগ করা নয়। কাঠামো নিশ্চিত হলেও gap, spread বৃদ্ধি এবং slippage প্রকৃত exit ফলাফল বদলে দিতে পারে। ঝুঁকির বাজেট অবশ্যই বর্ণনা থেকে স্বাধীন হতে হবে; কোনো ভলিউম-দাম সমন্বয় দিক বা রিটার্নের নিশ্চয়তা দিতে পারে না।
